يقع سوق خدمات حقول النفط في أبوظبي ضمن موجة انتعاش إقليمية أوسع تقودها شركات النفط الوطنية وتغير أنماط الطلب على الخدمات. تقدّر Mordor Intelligence سوق خدمات حقول النفط في الشرق الأوسط عند 29.34 مليار دولار في 2025 و31.08 مليار دولار في 2026، مع توقعات بالوصول إلى 40.56 مليار دولار بحلول 2031 بمعدل نمو سنوي مركب 5.47% (2026-2031). وضمن هذا المزيج الإقليمي، ما يزال الحفر أكبر بند منفرد، بحصة 34.9% في 2025، فيما يُتوقع أن تنمو خدمات الإنتاج والتدخل بوتيرة أسرع بمعدل نمو سنوي مركب 7.5% حتى 2031. وبالنسبة للمقاولين الذين يركزون على أبوظبي، فهذا يشير إلى تحول ممتد لعدة سنوات نحو الحفاظ على الإنتاج من الآبار القائمة، وليس الاكتفاء بإضافة آبار جديدة.
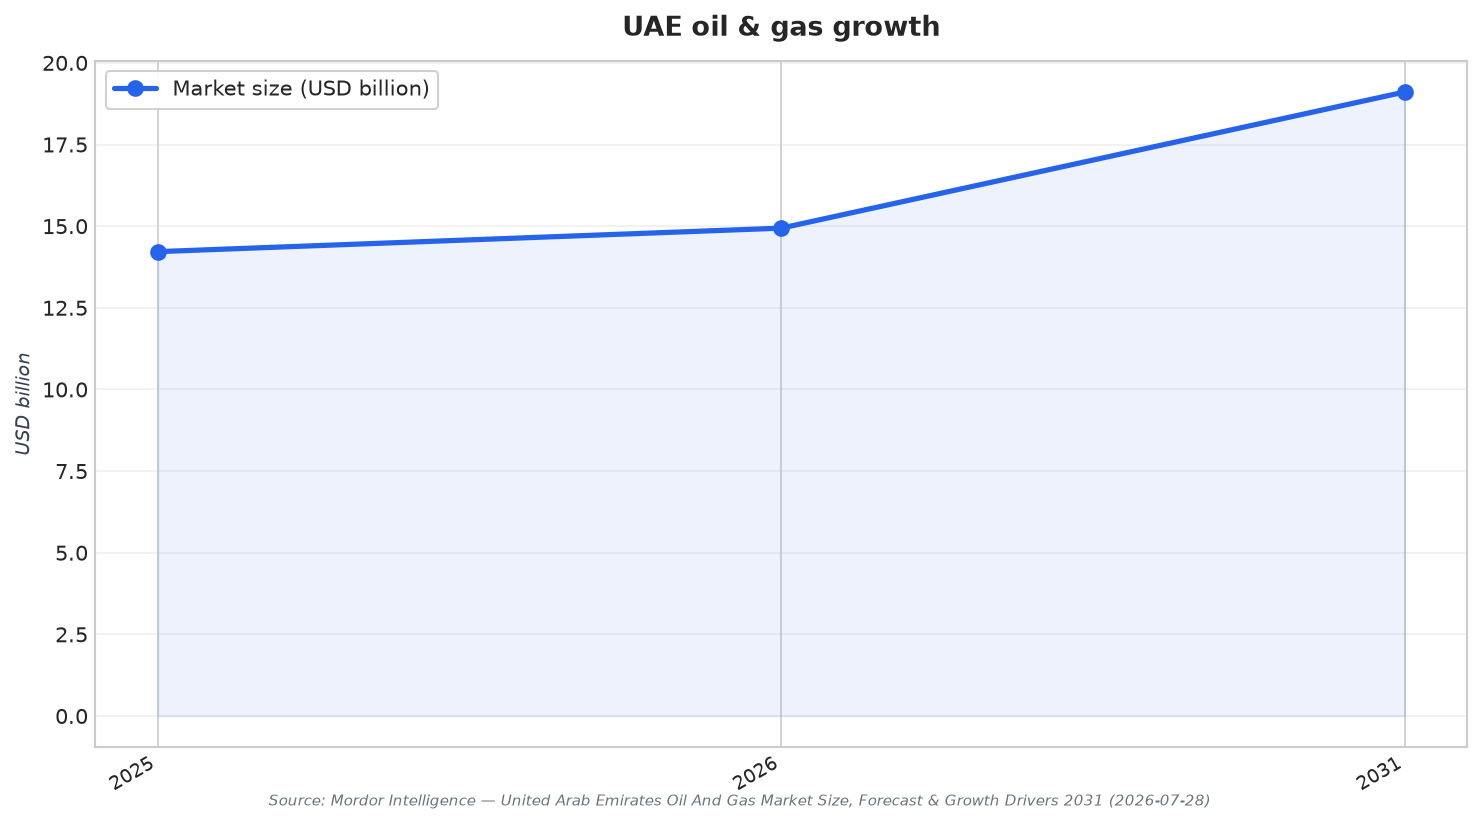
تقدم خطط النمو الخاصة بـ ADNOC أوضح إشارة للفرص حتى 2027. تربط Mordor Intelligence توسع سوق النفط والغاز في الإمارات بخطة ADNOC لاستثمارات المنبع بقيمة 150 مليار دولار، وتذكر أن ADNOC تنفق 150 مليار دولار حتى 2027 لرفع الطاقة الاسمية لإنتاج النفط إلى 5 مليون bpd. ويشير المصدر نفسه إلى أن رقمنة الحقول تمتد عبر أكثر من 30 مكمنًا، وقد خفّضت زمن تخطيط الآبار بنسبة 25%، ما يدل على وجود طلب على خدمات البيانات، ودعم اتخاذ القرار في الوقت الحقيقي، وشركاء تنفيذ قادرين على العمل ضمن نموذج التشغيل لدى ADNOC. ويضيف تقرير آخر لـ Mordor Intelligence أن أبوظبي تستحوذ على أكثر من 94% من الاحتياطيات الوطنية وتستقطب معظم الإنفاق الرأسمالي؛ كما يذكر أن تجمعي Bab وBu Hasa البريين وحدهما استقطبا 6 مليار دولار من تمويل المشاريع في 2025.
المحتوى المحلي (ICV) والتحول نحو التعاقد المتكامل
باتت متطلبات التوطين وتصميم المشتريات اليوم حاسمة بقدر القدرة الفنية. ففي تغطيتها لخدمات حقول النفط في منطقة MENA، تشير Mordor Intelligence إلى عتبات توطين تتجاوز 70% في المنطقة، ما يدفع المقاولين العالميين إلى إنشاء مصانع ومراكز تدريب داخل المنطقة أو مواجهة انخفاض درجاتهم في تقييم المناقصات. وفي أبوظبي، يأتي ضغط ICV في الوقت ذاته الذي توسّع فيه ADNOC عملياتها الرقمية؛ إذ يذكر التقرير نفسه الخاص بـ MENA أن ADNOC ركّبت حساسات مدعومة بالذكاء الاصطناعي على 2,000 بئر لتقليص الوقت غير المنتج بنسبة 15%. وفي المقابل، تفيد Market Data Forecast بأن ADNOC كانت سبّاقة إلى نموذج خدمات متكامل عبر عقود مع شركات دولية مثل Schlumberger وBaker Hughes وHalliburton، ما يعزز منطق المناقصات باتجاه التسليم الشامل من البداية للنهاية بدلًا من نطاقات عمل ضيقة ومجزأة.
كما أن مزيج الخدمات والموقع الجغرافي لهما وزن في تخطيط المقاولين حتى 2027. تفيد Mordor Intelligence بأن العمليات البرية شكّلت 82.1% من إيرادات خدمات حقول النفط في الشرق الأوسط في 2025، إلا أن النشاط البحري يُتوقع أن ينمو بمعدل نمو سنوي مركب 9.4% حتى 2031، بما يعكس تسارع البرامج البحرية في الإمارات وقطر. وبالنسبة للإمارات تحديدًا، تقدّر Mordor Intelligence أن الأصول البرية تمثل 68.92% من حجم سوق النفط والغاز في 2025، فيما تتقدم المشاريع البحرية بوتيرة أسرع بمعدل نمو سنوي مركب 6.28% حتى 2031، مدعومة ببرامج تشمل Hail & Ghasha وLower Zakum. وتشير MarkWide Research أيضًا إلى تركّز الإنفاق الرأسمالي في تطويرات الغاز الحامضي البحرية في أبوظبي وكتل الاستكشاف غير التقليدي في Al Dhafra، ما يعزز الحاجة القريبة المدى إلى جاهزية تنفيذ بحرية إلى جانب قدرات العمل في الموارد غير التقليدية.
بالنسبة للمقاولين الذين يستهدفون 2027، أصبحت خارطة الطريق أكثر وضوحًا: حضور محلي راسخ، وكفاءة رقمية، واستعداد لنطاقات متكاملة مع نتائج قابلة للقياس. تذكر MarkWide Research أن تركّز المشترين لدى شركات التشغيل التابعة لـ ADNOC مرتفع، وتفيد بأن فرق المشتريات تفصل توريد المعدات عن الخدمات الفنية، ما يدفع المورّدين للمنافسة وفق مؤشرات قائمة على النتائج بدل الاعتماد على هوامش معدات رأس المال. وتضيف أن ذلك يظهر بوضوح في مناقصات الرفع الاصطناعي، حيث يضمن المقاولون نسب جاهزية الإنتاج واستمراريته بدلًا من الاكتفاء بمواصفات تسليم المضخات. وعلى مستوى المنظومة الأوسع، يظل تركّز السوق في أبوظبي مرتفعًا؛ إذ تفيد Mordor Intelligence بأن ADNOC تمتلك حصص تشغيل تتجاوز 60% في كل امتياز منتج، مع شراكات مع ExxonMobil وTotalEnergies وENI لتوفير التقنية ورأس المال. ويشكّل هذا الهيكل خريطة الشركاء وأنماط التحالفات ومسارات التأهيل لتنفيذ أعمال خدمات حقول النفط.
ما هي خطة إنفاق ADNOC في قطاع المنبع التي تؤثر على الطلب على الخدمات حتى 2027؟
كيف تؤثر متطلبات التوطين على عروض خدمات حقول النفط في المنطقة؟
أي خطوط خدمات تنمو بوتيرة أسرع من الحفر في سياق الشرق الأوسط؟
لماذا تزداد أهمية القدرات البحرية للمقاولين الذين يخدمون أبوظبي؟
ما الذي يتغير في سوق خدمات حقول النفط في أبوظبي من حيث تنافسية المقاولين؟