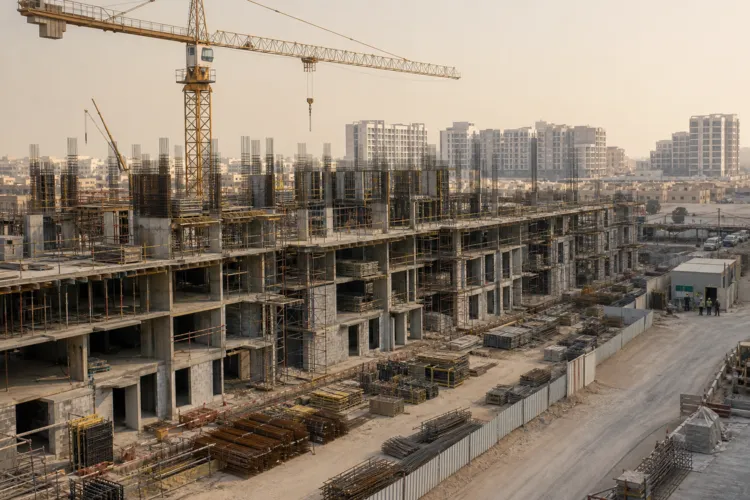
بالنسبة للمقاولين والموردين الذين يراقبون سوق مواد البناء في أبوظبي، فإن برنامج المشاريع للفترة 2026–2030 لا يتعلّق بتقلبات مفاجئة بقدر ما يرتبط بطلبٍ مستدام. وتشير توقعات تكاليف البناء في الإمارات لعام 2026 إلى ارتفاعٍ متوسط لكنه ثابت بنحو 2.7%، في صورة شدٍّ وجذب بين استقرار سلاسل الإمداد العالمية وقوة الطلب المحلي من المشاريع الضخمة التي تستوعب الفولاذ والخرسانة ومواد التشطيبات. ويقدّر المصدر نفسه أن تكاليف المواد تمثل قرابة 60% من خط الأساس لتكاليف البناء في الإمارات، ما يرفع أهمية تخطيط المشتريات واعتماد المنتجات وحماية الجداول الزمنية عندما تضيق وفرة المعروض.
للطلب على الفولاذ محركٌ هيكلي واضح: السرعة والتكرار والامتثال في المواقع الكبيرة. وفي قطاع المباني مسبقة التصنيع والفولاذ الإنشائي في الإمارات، تُقدّر MarkWide Research حجم السوق عند $3.8 billion في 2026 وتتوقع وصوله إلى $6.81 billion بحلول 2035، بمعدل نمو سنوي مركب 6.70% حتى 2035. ويضع التقرير نفسه أبوظبي في موقع «المرتكز» على مستوى المنبع لإنتاج الفولاذ، مشيراً إلى عمليات متكاملة في ورش الصهر، ويعرّف Emirates Steel كعنصر ارتكاز في سلسلة الإمداد عبر مجمع متكامل يضم ورشة صهر ومصانع درفلة في أبوظبي. وبالتوازي، يربط التقرير بين إلزامية لوائح البناء الأخضر ضمن معايير Estidama وAl Sa’fat وبين تحوّل المواصفات نحو فولاذ أقل كربوناً وأنظمة الألواح المعزولة.
الطلب على الإسمنت والخرسانة يلتقي بقواعد الشراء منخفضة الكربون
يتأثر الطلب على الإسمنت أيضاً بمزيج البناء في المنطقة، وأكثر قراءة رقمية مباشرة في المصادر المتاحة تأتي على مستوى دول مجلس التعاون الخليجي. تقدر Mordor Intelligence حجم سوق الإسمنت في دول مجلس التعاون الخليجي عند 115.86 million tons في 2026، وتتوقع 141.67 million tons بحلول 2031، بمعدل نمو سنوي مركب 4.12% خلال 2026–2031. وتضيف أن البناء السكني قاد الاستهلاك بحصة 64.12% في 2025، وأن الطلب على الإسمنت المخلوط يُتوقع أن ينمو بمعدل 5.18% سنوياً حتى 2031 مع تفضيل السياسات لصيغٍ أقل انبعاثاً للكربون. وبالنسبة لفرق مشاريع أبوظبي، من الأفضل قراءة هذه الأرقام كسياق إقليمي، فيما تتجه اختيارات المواد محلياً بشكل متزايد وفق متطلبات الامتثال للاستدامة في كل تطوير على حدة.
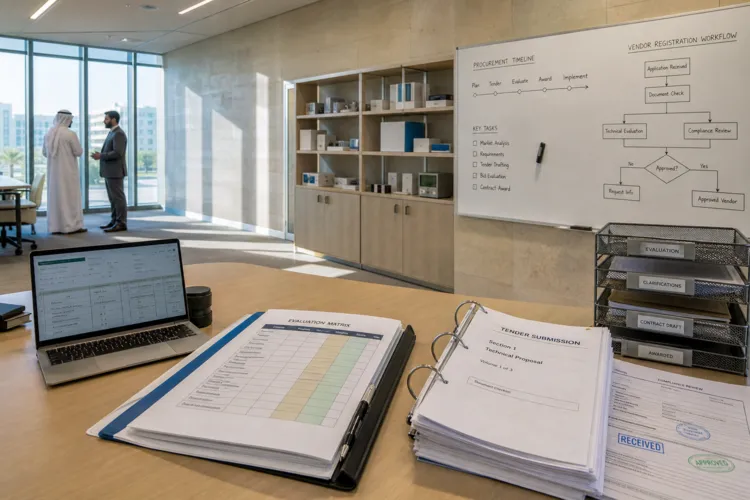
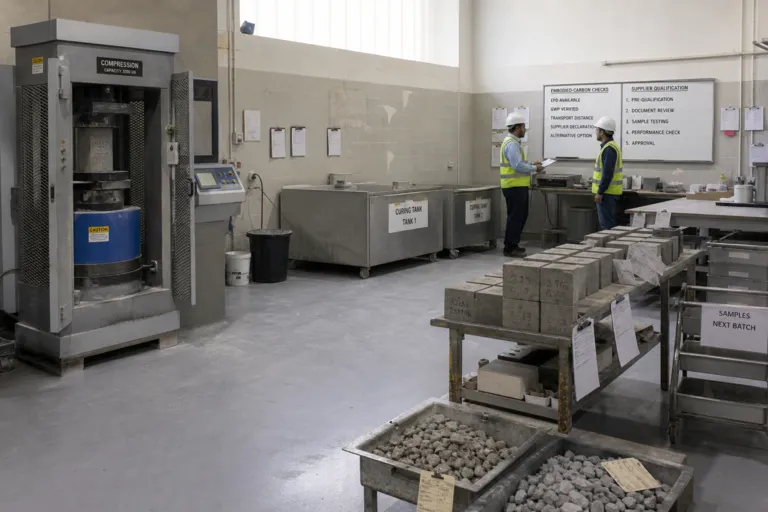
وعلى صعيد المواصفات، تشير MarkWide Research إلى أن Department of Municipalities and Transport في أبوظبي يشترط حدّاً أدنى لتصنيف Pearl 2 للمباني الجديدة ضمن Estidama، ما يسرّع اعتماد الخرسانة منخفضة الكربون والزجاج عالي الأداء في قطاعات مثل الضيافة والرعاية الصحية. ويذكر المصدر نفسه حول سوق البناء في الإمارات أن حدود الكربون الكامن باتت تُدرج ضمن مواصفات المشتريات، إلى جانب تصاريح البناء الإلزامية وشهادات الإشغال التي تنفذها MOHAP لمتطلبات السلامة من الحرائق والسلامة الإنشائية. وهذا يعني أن الطلب لا يقتصر على الكميات فحسب؛ بل يتجه أيضاً إلى منتجات معتمدة، وموردين أعيد تأهيلهم، وتسلسلات توريد يمكنها اجتياز نقاط التحقق الخاصة بالاعتماد دون تعطيل التنفيذ.
تساعد مؤشرات التكلفة والمقارنة المرجعية من الإمارات في ضبط توقعات استراتيجيات المشتريات خلال 2026 وما بعدها، حتى عندما تكون الأرقام خاصة بمدينة بعينها. ويورد تفصيل للتكاليف يركز على دبي أن تضخم أسعار العطاءات في الإمارات بلغ 3.3% في 2025، ارتفاعاً من 1.9% في العام السابق، مع زيادة سنوية قدرها 0.8% في Dubai Construction Cost Index في الربع الأول من 2025، مدفوعة بارتفاع تأجير المعدات بنسبة 2.5% وصعود أجور العمالة 1.6%. ويشير المصدر نفسه إلى تصنيف عالمي للتكاليف في 2025 وضع دبي في المرتبة 74 عند نحو US$1,926 لكل متر مربع، وأبوظبي في المرتبة 76. وبالنسبة للفرق التي تشتري الفولاذ والإسمنت والبدائل منخفضة الكربون المتوافقة مع المتطلبات، فإن الخيط المشترك عبر المصادر واضح: استقرار الخدمات اللوجستية يساعد، لكن الطلب المحلي ومتطلبات الامتثال يبقيان الانضباط في المشتريات عنصراً محورياً.
ما الذي يشكّل الطلب في سوق مواد البناء بأبوظبي خلال 2026–2030؟
ماذا تقول آفاق تكاليف البناء في الإمارات لعام 2026 بشأن ضغوط الأسعار؟
ما حجم سوق المباني مسبقة التصنيع والفولاذ الإنشائي في الإمارات في 2026؟
ماذا تقول المصادر عن اتجاهات الطلب على الإسمنت ذات الصلة بالمنطقة؟
ما متطلب الاستدامة المذكور للمباني الجديدة في أبوظبي؟