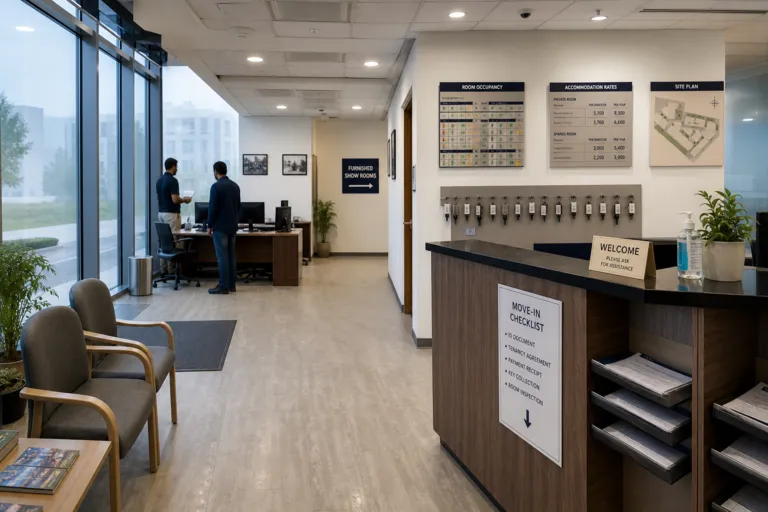
ينتقل سكن الطلاب المُصمَّم خصيصًا (PBSA) في الإمارات من فكرة عقارية متخصصة إلى أولوية ضمن التخطيط، وهو ما يضع إطارًا لفهم سوق سكن الطلاب في أبوظبي. وتشير إحدى دراسات الجدوى في الإمارات إلى أن الدولة تضم أكثر من 70 مؤسسة للتعليم العالي، وأن أعداد الطلاب، محليين ودوليين، تواصل الارتفاع. كما تذكر نقطة احتكاك هيكلية: فالجامعات توفر بعض السكن داخل الحرم، لكنه غالبًا ما يكون محدودًا وغير كافٍ لتلبية إجمالي الطلب. وعندما يحدث ذلك، يتجه الطلاب إلى الشقق التقليدية أو السكن المشترك الذي يفتقر إلى المرافق المصممة لاحتياجاتهم ودعم المجتمع الطلابي، ما يترك شريحة واضحة غير مخدومة أمام السكن الطلابي المُدار باحتراف.
تظهر مؤشرات الطلب حتى عندما لا تكون البيانات خاصة بأبوظبي تحديدًا. فمدينة دبي الأكاديمية العالمية وحدها يُشار إليها على أنها تستضيف أكثر من 27,000 طالب من أكثر من 140 جنسية، بما يوضح مدى سرعة تشكّل تجمعات طلابية كبيرة حول مناطق التعليم العالي في الإمارات. وعلى صعيد التكلفة، تفيد دراسة الجدوى نفسها بأن القدرة المقبولة لدى الطلاب على تحمّل الإيجار الشهري تتراوح عادة بين AED 2,000 وAED 4,500 بحسب الموقع والمرافق. وبالنسبة لأبوظبي، تكتسب هذه النقطة أهمية لأن التسعير وتصميم المنتج يجب أن ينسجما مع ميزانيات الطلاب مع الحفاظ على تقديم الخصائص التي يبحث عنها الطلاب عادة، مثل الأمان والراحة وتجربة سكن مبنية على إيقاع حياة الطالب بدلًا من السكن السكني العام.
لماذا تستمر فجوة المعروض — ولماذا يهم ذلك
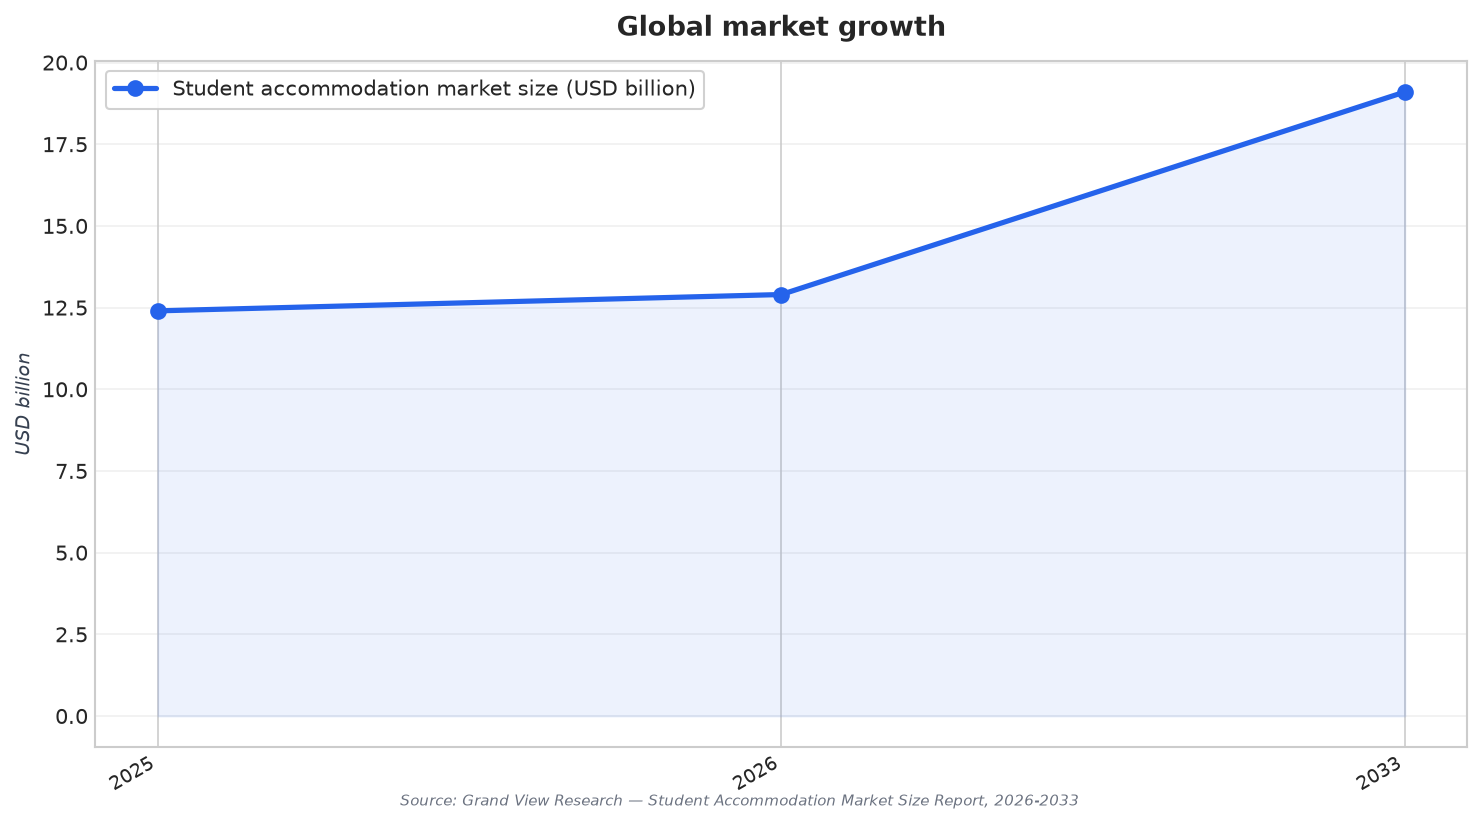
فجوة المعروض ليست قصة محلية فقط، كما أن المقارنات العالمية تساعد المستثمرين على اختبار الافتراضات بواقعية دون الإيحاء بأن تلك الأرقام تخص أبوظبي تحديدًا. يقدّر تقرير Grand View Research حجم سوق سكن الطلاب العالمي عند USD 12.4 billion في 2025 ويتوقع نموه إلى USD 19.1 billion بحلول 2033، بمعدل نمو سنوي مركب 5.7% بين 2026 و2033. وفي النظرة العالمية نفسها، تصدّر PBSA الحصة السوقية بنسبة 43.4% في 2025، فيما قاد السكن خارج الحرم الجامعي بحصة 72.1%. بالنسبة لأبوظبي، تعزز هذه الأنماط حقيقة عملية: إذا ظل مخزون السكن داخل الحرم محدودًا، يصبح توفير أسرّة مُدارة باحتراف خارج الحرم صمام الضغط الرئيسي.
تبدو شهية المستثمرين أوضح في أسواق PBSA الناضجة، وهي تقدم نقطة مقارنة مفيدة. تفيد Mordor Intelligence بأن استثمارات PBSA في المملكة المتحدة بلغت GBP 4.3 billion (USD 5.6 billion) في 2025، وتعرض ذلك بوصفه دليلًا على أن رأس المال المؤسسي يفضّل الأصول المُصمَّمة خصيصًا لأنها توفر قابلية للتوسع وتحكمًا تشغيليًا ورؤية أوضح للدخل مقارنة بالإيجارات الخاصة المتفرقة. وتشير أبحاث عالمية أخرى أيضًا إلى التوتر نفسه بين الطلب والقدرة على التسليم. تذكر Business Research Insights أن المعروض المنظم من PBSA يمثل نحو 35% من الأسرّة عالميًا، وتضيف أن مشاريع PBSA الحديثة تحقق معدلات إشغال تتجاوز 90%. كما تسلط الضوء على قيود تُبطئ التنفيذ في العديد من المدن، بما في ذلك محدودية توفر الأراضي قرب الجامعات وفجوات معروض تتجاوز 25% في المدن من الفئة الأولى.
أما في أبوظبي، فالمغزى ليس نسخ مؤشرات أجنبية ولصقها، بل استخدامها لصقل الاستراتيجية المحلية. وتوضح دراسة الجدوى الإماراتية أن لوائح سكن الطلاب تختلف بين إمارة وأخرى، لذا يجب حصر قوانين التقسيم والتنظيم العمراني، وقواعد الإيجار، ومتطلبات التراخيص قبل ضخ رأس المال. كما تربط الفرصة بتوجهات الحكومة، مشيرة إلى أن الإمارات تستثمر بنشاط في التعليم ضمن Vision 2030 وأهداف الاقتصاد القائم على المعرفة، بما في ذلك تسهيل قواعد التأشيرات للطلاب الدوليين وتشجيع مشاركة القطاع الخاص في بنية التعليم العالي التحتية. عمليًا، يجعل ذلك من أبحاث السوق الدقيقة ودراسات الجدوى محورًا أساسيًا: تحديد شريحة الطلاب المستهدفة، واختيار مواقع قريبة من الجامعات ووسائل النقل، وبناء عرض PBSA ينافس عبر الأمان وجودة الإدارة والمرافق المصممة لاحتياجات الطلاب.
ما الذي يدفع الطلب في سوق سكن الطلاب في أبوظبي؟
ما نطاق الإيجار الشهري الذي يُذكر بوصفه مناسبًا لميزانية الطلاب في الإمارات؟
ماذا تقول التقارير العالمية عن دور PBSA في إسكان الطلاب؟
ما مدى قوة اهتمام المستثمرين بـ PBSA في الأسواق الراسخة؟
لماذا تُعد دراسات الجدوى مهمة قبل إطلاق مشروع سكن طلابي في أبوظبي؟