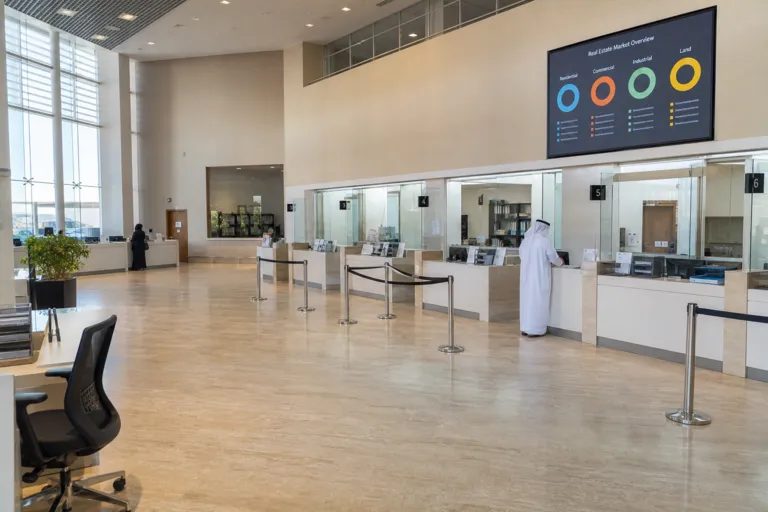
باتت أحدث ملامح قصة الاستثمار الأجنبي في أبوظبي تظهر بشكل متزايد عبر بوابة القطاع العقاري في الإمارة. وتُظهر بيانات صادرة عن Abu Dhabi Real Estate Centre (ADREC) أن إجمالي التعاملات العقارية بلغ AED117 ملياراً في النصف الأول من 2026. ويمثل ذلك زيادة بنسبة 112% مقارنة بالفترة نفسها من 2025، مع ارتفاع عدد المعاملات بنسبة 61.7%. وضمن هذا النشاط، أفاد ADREC بتسجيل استثمار أجنبي مباشر (FDI) بقيمة AED13.8 ملياراً في النصف الأول 2026، أي بزيادة سنوية قدرها 309%. كما ذكر ADREC أن قيمة FDI في النصف الأول 2026 تجاوزت إجمالي ما تم تسجيله طوال عام 2025، ما يجعلها أعلى تدفقات تم تسجيلها على الإطلاق خلال النصف الأول من أي عام ضمن هذا القطاع.
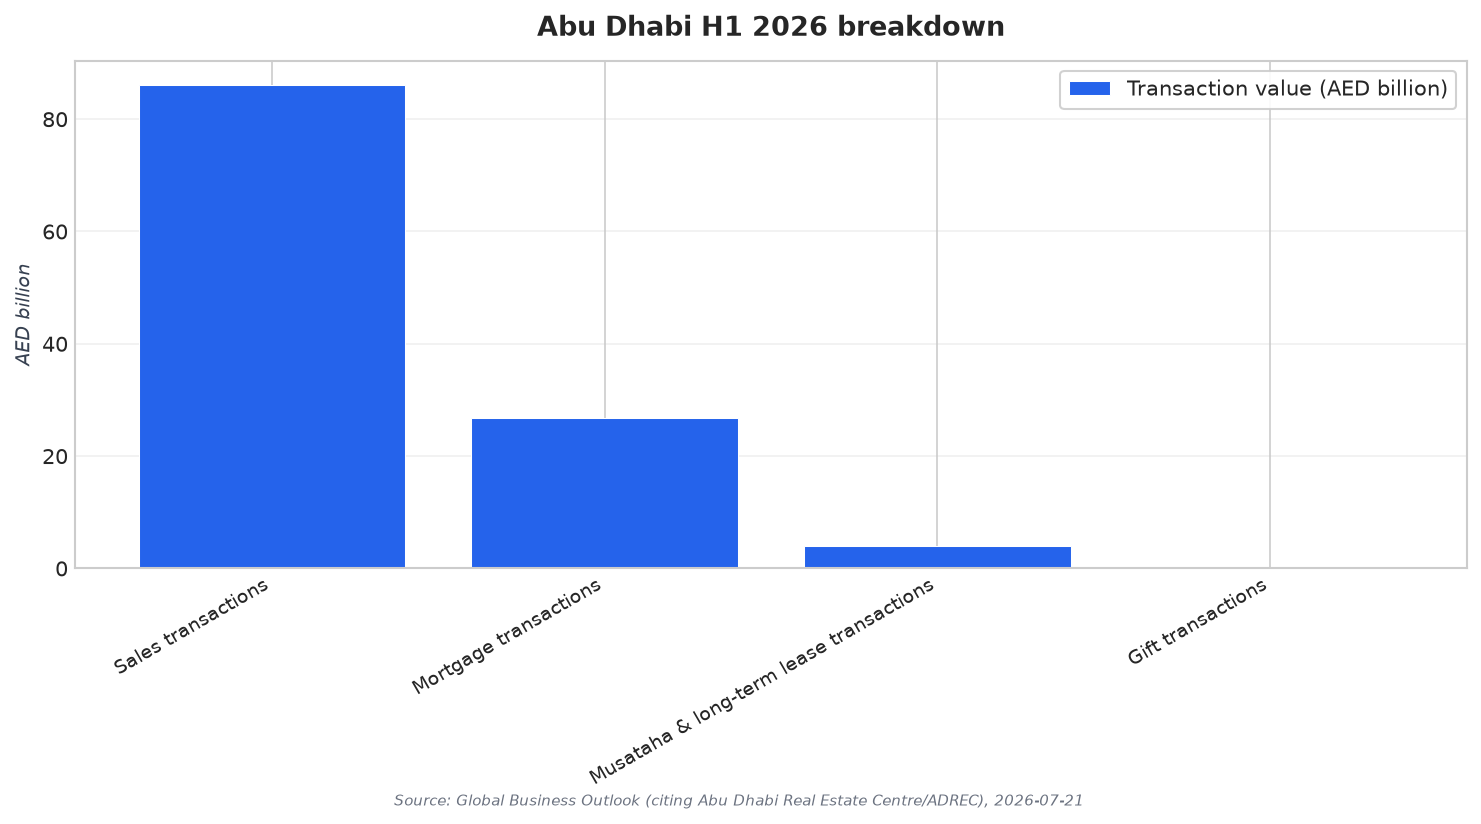
يساعد النظر داخل مزيج معاملات النصف الأول 2026 على فهم سبب تنامي إقبال رأس المال عبر الحدود. فقد تصدرت معاملات البيع النشاط، مع ارتفاع القيمة بنسبة 163.7% إلى AED86.1 ملياراً عبر 16,838 معاملة مقارنة بالفترة نفسها من العام الماضي. وارتفعت معاملات الرهن العقاري بنسبة 33.5% إلى AED26.7 ملياراً عبر 8,876 معاملة. وبلغت معاملات المساطحة والإيجارات طويلة الأجل نحو AED4 مليارات، فيما وصلت معاملات الهبة إلى AED311.5 مليوناً. وبالنسبة للوافدين إلى السوق الذين يتابعون تدفقات الاستثمار الأجنبي المباشر إلى أبوظبي 2026، فإن هذا التركيب مهم: إذ يوضح أين تكون السيولة الأقوى، وكيف تُنفّذ الصفقات، وأي أنواع المعاملات تتسارع أكثر في فترة تشهد اهتماماً متزايداً من المستثمرين القادمين من الخارج.
ما الذي تكشفه التدفقات عن القطاعات الرابحة؟
أوضح مؤشرات “القطاع الرابح” في بيانات 2026 المتاحة يتمثل في منظومة الاستثمار العقاري نفسها، بما فيها المناطق المصممة لاستقطاب التملك الدولي. فقد أفاد ADREC بأن مناطق الاستثمار المفتوحة للتملك من قبل المستثمرين من جميع الجنسيات استقطبت استثمارات إجمالية قدرها AED75 ملياراً في النصف الأول 2026، بزيادة 181% مقارنةً بـ AED26.7 ملياراً في النصف الأول 2025. كما اتسعت قاعدة جنسيات المستثمرين الأجانب غير المقيمين إلى 116 جنسية في النصف الأول 2026، مقابل 82 في الفترة نفسها من العام الماضي. وذكر ADREC كلاً من المملكة المتحدة والصين وروسيا والولايات المتحدة وألمانيا وفرنسا ضمن أبرز مصادر FDI. ويعد هذا التنوع مؤشراً عملياً على طلب متعدد المصادر، لا يعتمد على مسار واحد بعينه.
وتسهم إشارات السياسات وتطورات المعروض أيضاً في توضيح شروط دخول السوق. فقد أفاد IndexBox بأن ADREC اعتمد ثماني مناطق استثمار جديدة في النصف الأول 2026، ليرتفع الإجمالي إلى 50. كما أشار إلى تسجيل 28 مشروعاً عقارياً جديداً في النصف الأول 2026، بزيادة 16% مقارنةً بعام سابق. وعلى صعيد التسعير، أعلن ADREC أن الإيجارات للعقارات السكنية والتجارية والصناعية لن ترتفع حتى إشعار آخر، باستثناء المجتمعات التي يديرها المركز المالي في أبوظبي ADGM، مثل جزيرتي المارية والريم. بالنسبة للوافدين إلى السوق، تتجمع هذه النقاط في قائمة تحقق واضحة: التركيز على المناطق المؤهلة، متابعة تسجيل المشاريع الجديدة، وبناء افتراضات الإيرادات مع أخذ قاعدة تثبيت الإيجارات واستثناءاتها المعلنة في الاعتبار.
وأخيراً، من المفيد فصل قصة أبوظبي المدفوعة بالعقار عن السياق الأوسع لدولة الإمارات دون خلط نطاقات المقارنة. فقد أشار تعليق يركز على الإمارات ويستشهد بتقرير الاستثمار العالمي 2026 الصادر عن UNCTAD إلى أن وزارة الاستثمار في دولة الإمارات أكدت تسجيل تدفقات FDI قياسية بقيمة AED177.3 مليار (USD 48.3 مليار) خلال 2025، بزيادة سنوية قدرها 6%، ما وضع الإمارات في المرتبة التاسعة عالمياً، مع تجاوز إجمالي رصيد الاستثمار الأجنبي المباشر الوارد AED1.17 تريليون. هذه أرقام وطنية لعام 2025 على مستوى الدولة، وليست خاصة بأبوظبي وليست قراءة لعام 2026، لكنها تضع خلفية أوسع لحركة رأس المال. أما في أبوظبي، فأكثر إشارات 2026 وضوحاً في المصادر المقدمة هي مستوى FDI العقاري في النصف الأول 2026 (AED13.8 مليار)، وارتفاعه السنوي بنسبة 309%، وقفزة التعاملات إلى AED117 ملياراً.
ماذا تشير تدفقات الاستثمار الأجنبي المباشر إلى أبوظبي في 2026 بشأن وجهة تركّز رأس المال الأجنبي؟
كم بلغت قيمة التعاملات العقارية في أبوظبي خلال النصف الأول من 2026؟
ما أنواع المعاملات التي قادت النشاط العقاري في أبوظبي خلال النصف الأول 2026؟
إلى أي مدى كانت قاعدة المستثمرين غير المقيمين ذات طابع دولي في النصف الأول 2026؟
ما سياق FDI الأوسع المتاح على مستوى دولة الإمارات إلى جانب أرقام عقار أبوظبي لعام 2026؟