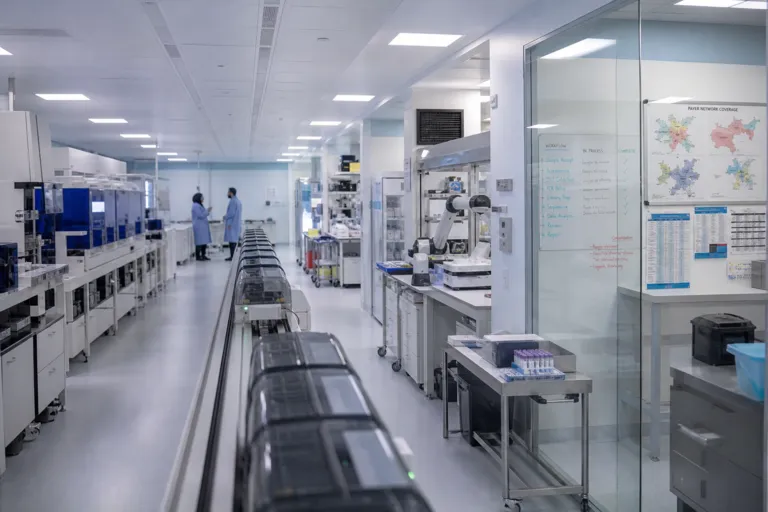
في سوق مختبرات التشخيص في أبوظبي، تتحدد الاستراتيجيات بفعل توجه على مستوى دولة الإمارات للابتعاد عن الاكتفاء بالفحوصات الروتينية والانتقال نحو تشخيصات أكثر تخصصًا وطابعًا وقائيًا. وتشير Nexdigm إلى أن الطلب تجاوز فحوصات الدم الأساسية والتصوير الطبي، وأنه بحلول 2025 جاءت حصة كبيرة من أحجام الفحوصات عبر سلاسل المختبرات الخاصة وشبكات المستشفيات، لا سيما في دبي وأبوظبي. كما تسلط الضوء على التبني السريع للأتمتة وأساليب الاختبارات المتقدمة في المرافق الرائدة. ويعكس هذا التحول توقعات المرضى وبيئة تأمينية تشجع التشخيص المبكر للحد من تكاليف العلاج على المدى الطويل.
كما أن الجينوميات والتشخيصات الجزيئية باتت تدخل ضمن سير العمل المعتاد في الإمارات، مع تموضع أبوظبي كأحد المركزين المهيمنين إلى جانب دبي. وتفيد Nexdigm بأن التشخيصات الجزيئية، والفحوصات الجينية الاستقصائية، وعلم الأمراض المدعوم بالذكاء الاصطناعي مستخدمة بالفعل في المرافق الرائدة. وفي فحوصات الجينات للحوامل (carrier genetic testing) وفحوصات الجينات قبل الولادة، تصف Nexdigm دبي وأبوظبي بأنهما الأكثر هيمنة من حيث تبني الخدمات، مدعومَين بتركيزات من المستشفيات المتقدمة ومراكز الخصوبة والمختبرات الجزيئية. وتدمج هذه البيئات خدمات الجينوم ضمن الرعاية الروتينية، كما يشمل نظام فحوصات الجينات قبل الولادة أيضًا عمليات مرتبطة بجهات الدفع مثل معايير التغطية وآليات الموافقة المسبقة.
اقتصاديات الفحوصات عالية الحجم تلتقي مع اندماج المختبرات
يظل الحجم عاملًا حاسمًا لأن الفحوصات الروتينية ما زالت تشكل العمود الفقري لاستخدام المختبرات حتى مع نمو التحاليل المتقدمة. وضمن تقسيم Nexdigm لمختبرات التشخيص في الإمارات، تحتفظ اختبارات الكيمياء السريرية بحصة مهيمنة بسبب طلب الفحوصات الدورية عبر المستشفيات والعيادات وبرامج الوقاية. ويذكر المصدر نفسه أن مختبرات المستشفيات تمتلك حصة مهيمنة حسب المستخدم النهائي، لأن شبكات المستشفيات المتكاملة تُجري عددًا كبيرًا من الفحوصات عبر علم الأمراض، والكيمياء السريرية، وعلم الأحياء الدقيقة، والتشخيصات الجزيئية. وتضيف Mordor Intelligence أنه على مستوى الإمارات، تصدرت التشخيصات المناعية بحصة 34.62% في 2025، بينما يُتوقع أن تتوسع التشخيصات الجزيئية بمعدل نمو سنوي مركب 7.38% حتى 2031. كما تشير إلى أن المختبرات المستقلة يُتوقع أن تكون الأسرع نموًا كمستخدم نهائي بمعدل نمو سنوي مركب 7.15% حتى 2031، ما يعزز منطق استمرار الاندماج وبناء الشبكات.
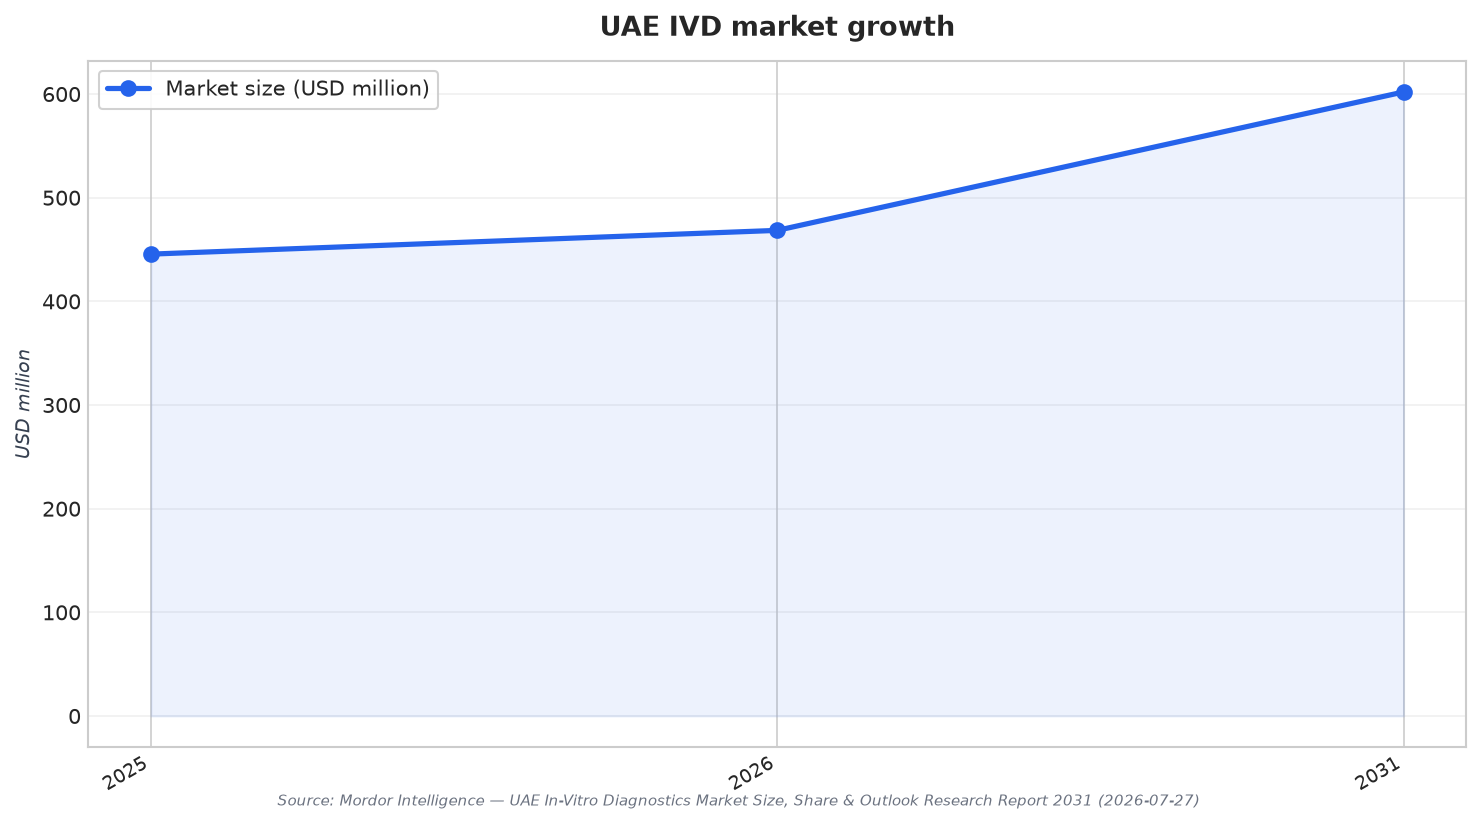
تدفع ديناميكيات جهات الدفع والمشتريات المختبرات إلى إثبات جدواها من حيث التكلفة والسرعة والالتزام بالمتطلبات. وتربط Nexdigm سلوك شركات التأمين بزيادة الفحوصات، موضحة كيف تشجع شركات التأمين التشخيص المبكر، وكيف يجعل التأمين الصحي الإلزامي في عدة إمارات المرضى أكثر استعدادًا لإجراء الفحوصات التي قد تُؤجل لولا ذلك. وفي فحوصات الجينات قبل الولادة، تشير Nexdigm صراحةً إلى معايير التغطية لدى جهات الدفع وآليات الموافقة المسبقة كجزء من عملية اختيار المختبر. وعلى صعيد المنتجات، تفيد Mordor Intelligence بأن الكواشف والمواد الاستهلاكية شكّلت 52.02% من سوق التشخيص داخل المختبر (in vitro diagnostics) في الإمارات عام 2025، بينما تُظهر البرمجيات والخدمات معدل نمو سنوي مركب 9.12%، ما يعكس تزايد المتطلبات التشغيلية والرقمية التي قد تُدقق فيها جهات الدفع ومقدمو الرعاية عند اختيار شركاء المختبرات.
ومع التطلع إلى 2027، من المرجح أن يتشكل «دليل اللعب» التنافسي في أبوظبي بفعل ثلاث قوى متقاطعة وردت عبر المصادر: الفحوصات الممكنة بالجينومايات، والاندماج حول أنظمة عالية الإنتاجية، وقواعد جهات الدفع التي تحكم الوصول وحجم الطلب. وتصف Mordor Intelligence الإمارات بأنها تمتلك أكثر برنامج جينوم سكاني شامل على مستوى العالم، وتشير إلى أن أبوظبي ودبي تضخان رؤوس أموال مستمرة في أتمتة المختبرات المدعومة بالذكاء الاصطناعي، فيما تضمن إلزامات الفحص الاتحادية أحجام فحوصات مرتفعة عبر فئات الأمراض المزمنة والمعدية. وتضيف MarketsandMarkets أن شراكات الإمارات مع شركات التشخيص الدولية والاستثمار في بنية أبحاث الجينوم التحتية يسرعان اختراق السوق. وبالنسبة لمختبرات أبوظبي، فإن هذا المزيج يرفع سقف المتطلبات في الأتمتة وجودة التقارير والمواءمة مع جهات الدفع مع اقتراب 2027.
ما الذي يدفع التغيير في قطاع مختبرات التشخيص في أبوظبي حتى 2027؟
ما مجالات الاختبارات الأبرز في سياق الإمارات الذي يؤثر في مختبرات أبوظبي؟
كيف تؤثر جهات الدفع في الطلب على المختبرات وفي اختيار المختبر؟
ماذا يعني الاندماج لمختبرات المستشفيات مقارنة بالمختبرات المستقلة؟
كيف ينبغي لأصحاب المصلحة تفسير سوق مختبرات التشخيص في أبوظبي ضمن بيانات الإمارات؟