يتزايد الحديث عن شحن المركبات الكهربائية في أبوظبي بوصفه بناء منظومة متكاملة أكثر من كونه خدمة هامشية. وتعرض دراسة تخطيطية قائمة على السيناريوهات تركز على أبوظبي إطاراً يجمع بين تقدير الطلب على الشحن، وتحليل الجدوى الاقتصادية، وتقييم العدالة المكانية للمناطق الحضرية والريفية حتى عام 2050. وتسلط الدراسة الضوء على تحدٍ محوري أمام مخططي الإمارة: إذ توجد مراكز حضرية كثيفة إلى جانب مجتمعات ريفية قليلة السكان تمتد عبر مساحات جغرافية واسعة، مع توزيع سكاني غير متوازن وتفاوت في جاهزية الشبكة الكهربائية. كما تحذر الدراسة من أن ضعف تغطية الشحن قد يشكل عائقاً رئيسياً أمام ثقة المستخدمين، خصوصاً عندما تكون التغطية وإمكانية الوصول غير متكافئتين.
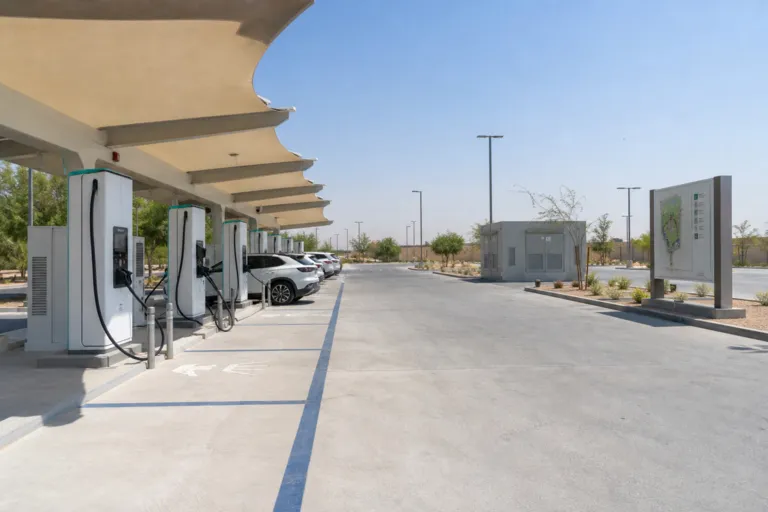
على صعيد التزامات النشر، تشير تقارير السوق على مستوى الإمارات إلى الخطة المعلنة لأبوظبي لإضافة 1,000 محطة شحن عبر 400 موقع. ويأتي هذا الهدف إلى جانب مؤشرات أخرى على مستوى الإمارات ترسم توقعات تتعلق بالمعدات والتشغيل وسلوك المستخدمين. ويذكر المصدر نفسه وجود أكثر من 620 محطة شحن عامة تعمل في مختلف أنحاء الإمارات، ويصف نموذج نشر تشارك فيه شركات المرافق وشركات النفط والغاز ومشغلو نقاط الشحن من القطاع الخاص. وبالنسبة لأبوظبي، تبرز أهمية ذلك لأن نشر الشبكة بمئات المواقع يعني التعامل مع تأمين المواقع وربطها بالشبكة وإدارة التشغيل بانضباط، وليس مجرد تركيب أجهزة الشحن.
نماذج التشغيل تتجه نحو معدلات الاستخدام لا مجرد الحضور
مع توسع الشبكات، باتت استراتيجية المشغلين تُصاغ بشكل متزايد حول مخاطر انخفاض الاستخدام. وتشير تحليلات شحن المركبات الكهربائية في الإمارات إلى مفاضلة بين الظهور والجدوى، إذ قد تبدو محطة الشحن لافتة على الورق لكنها تبقى غير مستغلة تجارياً لسنوات. كما تلفت إلى تزايد أهمية الشحن السريع وفائق السرعة على امتداد ممرات الطرق السريعة، وبالتحديد ممر أبوظبي–دبي، لأن موثوقية التنقل بين المدن تعزز الثقة في الرحلات الأطول. وفي مطلع 2026، افتتحت ADNOC Distribution واحداً من أكبر مراكز الشحن فائق السرعة للمركبات الكهربائية في العالم على طريق E11 بين أبوظبي ودبي، بما يعزز دور شحن الممرات في التنقل اليومي.
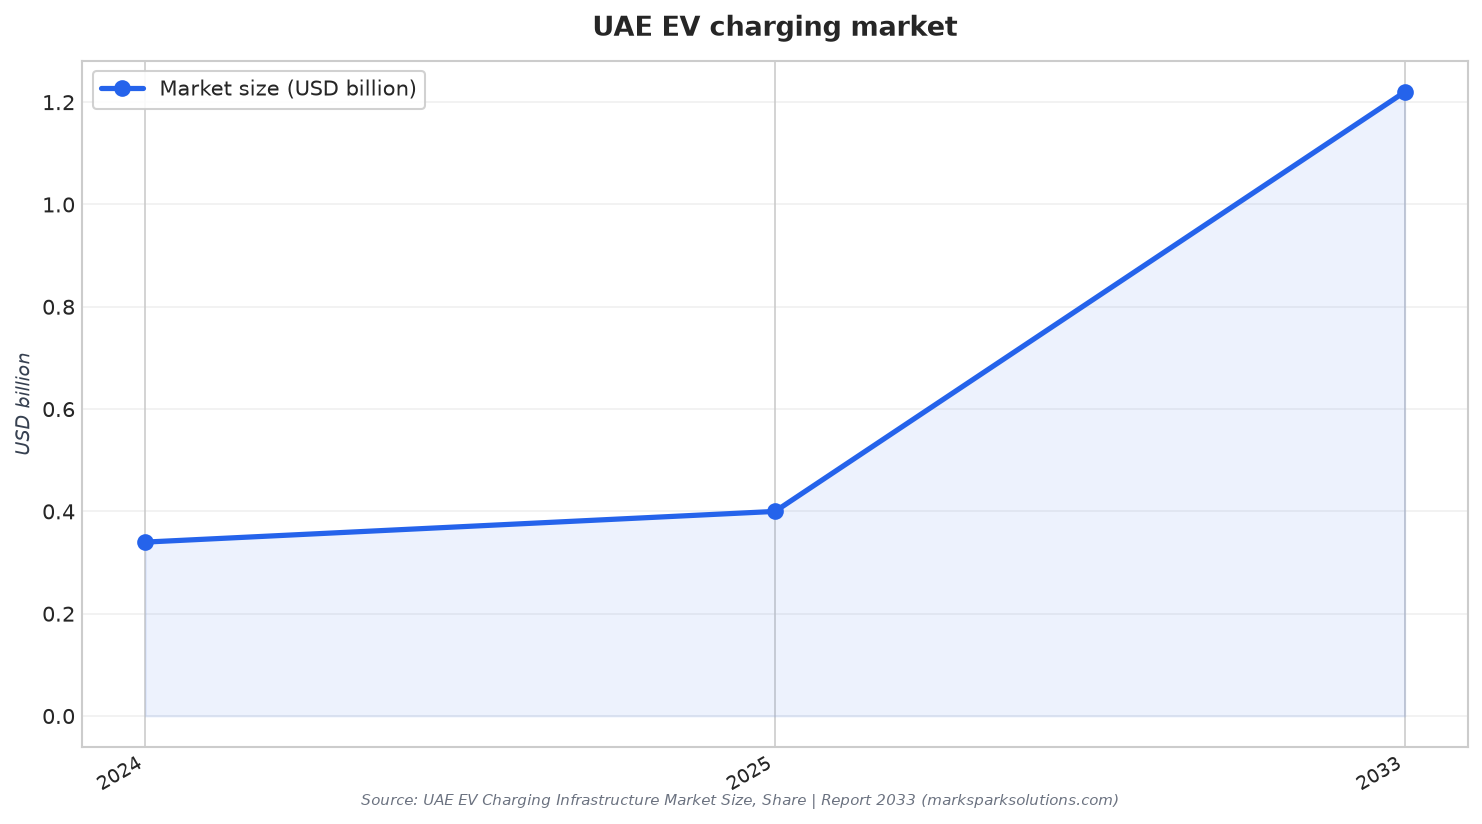
تمثل كهربة الأساطيل ركيزة طلب ثانية ذات آليات توريد واضحة. وتوضح أبحاث السوق حول مشهد المركبات الهجينة والكهربائية في الإمارات كيف باتت شركات التأجير ومقدمو خدمات الطاقة يستحوذون على علاقات الأساطيل التي كانت سابقاً لدى الوكلاء التقليديين. وتذكر أن هذا التركّز يظهر بأوضح صورة في الجهات المرتبطة بحكومة أبوظبي، حيث تحدد مشاريع Etihad Esco وMasdar المشتركة عقود تشغيل لمدة 10 سنوات تجمع بين المركبات والشحن والصيانة. ويضيف المصدر نفسه أن معايير الشحن الصادرة عن Abu Dhabi Department of Energy تتضمن مواصفات تقنية موحدة لبنية الشحن السريع، ما يقلل تعقيدات النشر ويُسرّع زيادة كثافة الشبكة على طول الممرات التجارية.
كما توفر قطاعات التأجير والسائقين الخاصين إشارة عملية أخرى لأنها تحول الشحن إلى سلوك يومي اعتيادي. وتشير نظرة مستقبلية تركز على أبوظبي إلى مؤشرات على مستوى الإمارات بنحو 2,000 نقطة شحن عامة للمركبات الكهربائية حتى عام 2023، وتستند إلى بيانات قطاعية تفيد بأن المركبات الكهربائية والهجينة تشكل نحو 5% من إجمالي مخزون أساطيل التأجير في الإمارات، مع توقعات بارتفاع هذه الحصة مع توسع الشحن. وبشكل منفصل، يحدد توجه السياسات في الإمارات طموحاً بعيد المدى: فبموجب National Electric Vehicles Policy، تهدف الإمارات إلى رفع حصة المركبات الكهربائية إلى 50% من إجمالي المركبات على طرق الدولة بحلول 2050. وبالنتيجة، ترسم هذه المؤشرات معاً الطريقة التي قد يُقيَّم بها سوق شحن المركبات الكهربائية في أبوظبي بمرور الوقت: ليس بعدد المحطات فقط، بل بمدى فائدته اليومية عبر المنازل وأماكن العمل والأساطيل والمواقع ذات معدلات الاستخدام المرتفعة.
ما الهدف الذي أعلنت عنه أبوظبي لتوسيع الشحن العام للمركبات الكهربائية؟
كيف تتطور نماذج التشغيل مع توسع الشحن في أبوظبي والإمارات؟
ما اتجاه الأساطيل الذي يعيد تشكيل الطلب في أبوظبي؟
ماذا تكشف أساطيل التأجير عن الطلب القريب على الشحن؟
ما القضية التخطيطية الأساسية التي تحدد سوق شحن المركبات الكهربائية في أبوظبي على المدى الطويل؟