حددت مبيعات العقارات على الخريطة إيقاع السوق في أبوظبي طوال 2026، وبحجم لا يمكن اعتباره هامشياً. ففي النصف الأول من 2026، أفاد Abu Dhabi Real Estate Centre (ADREC) بأن 89% من قيمة مبيعات الوحدات السكنية و82% من معاملات العقارات السكنية كانت على الخريطة. وفي قراءة منفصلة لنشاط السوق استناداً إلى بيانات ADREC بين يناير ومنتصف سبتمبر 2026، بلغت معاملات العقارات السكنية على الخريطة نحو 82%، وفق تحليل Metropolitan Capital Real Estate. كما وصفت Gulf News، نقلاً عن Cavendish Maxwell، السوق في مطلع 2026 بأنه مدفوع بالمبيعات على الخريطة، مع نمو مبيعات المنازل على الخريطة بنسبة 184% على أساس سنوي.
يأتي هذا الطلب بالتوازي مع محفظة مشاريع باتت أكثر وضوحاً أمام المشترين. فقد ذكرت Arabian Business توقعات بإطلاق 30 مشروعاً جديداً بقيمة تصل إلى $12.3bn قبل نهاية 2026، وتحدثت عن وتيرة إطلاق متوقعة تقارب مشروعاً واحداً كل ثلاثة أيام خلال الفترة التي تناولها التقرير. وأشار التحليل نفسه إلى أن عقارات سكنية تزيد قيمتها على AED40bn ($10.9bn) كانت قد وجدت مشترياً منذ بداية 2026 حتى وقت إعداد الدراسة. والدلالة المباشرة هنا سلوكية: إذ قالت Metropolitan إن المشترين باتوا أكثر انتقائية فيما يتعلق بالموقع والتصميم والتسعير ومرافق المجتمع وسجل المطورين، مع دخول معروض جديد إلى السوق.
ملفات المشترين تتسع... والبيانات تبدأ في رسم صورة مترابطة
تنوع المشترين إشارة متكررة في تقارير 2026. فقد حدد تحليل Metropolitan مشترين من 116 جنسية، ما يعكس أن الطلب السكني في أبوظبي ذو امتداد دولي. وعلى مستوى المطورين، نقلت IMARC عن Aldar Properties أن مشروعها في Yas Island تجاوز، حتى أبريل 2026، AED 800 million في المبيعات، مدفوعاً بطلب المستثمرين المحليين والدوليين. وفي ذلك التحديث، شكّل المقيمون والمشترون من خارج الدولة 54% من المبيعات، مع إبراز مشاركة مستثمرين من الأردن والصين وتايوان والمملكة المتحدة. مجتمعةً، تدعم هذه المؤشرات الرأي القائل إن السوق لا يعتمد على شريحة واحدة من المشترين.
كما أن طبقة إعادة البيع تشهد نمواً، وهو أمر مهم للسيولة وكيفية تداول عقود الوحدات على الخريطة قبل اكتمالها. فبين يناير ومنتصف سبتمبر 2026، ارتفعت معاملات إعادة البيع بنحو 34% على أساس سنوي، فيما كادت عمليات إعادة بيع الوحدات على الخريطة أن تتضاعف ثلاث مرات، وفق بيانات ADREC وتحليل Metropolitan. وارتفعت أيضاً أسعار إعادة البيع في ذلك التحليل، بزيادة تقارب 20% للشقق و12% للفلل. وتأتي هذه التحركات جنباً إلى جنب مع تعريف ADREC للوحدات على الخريطة باعتبارها منازل تُباع قبل اكتمالها، ومع التمييز بأن الوحدة على الخريطة يمكن أن تدخل السوق الثانوية إذا كان تحويل العقد مسموحاً به.
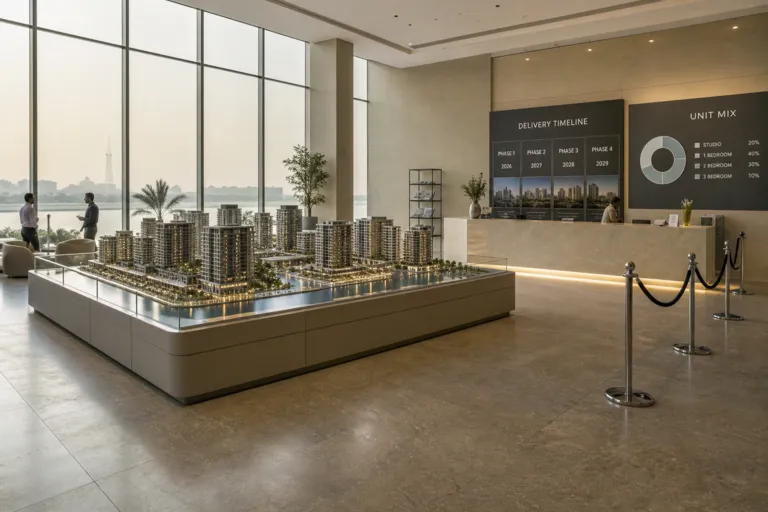
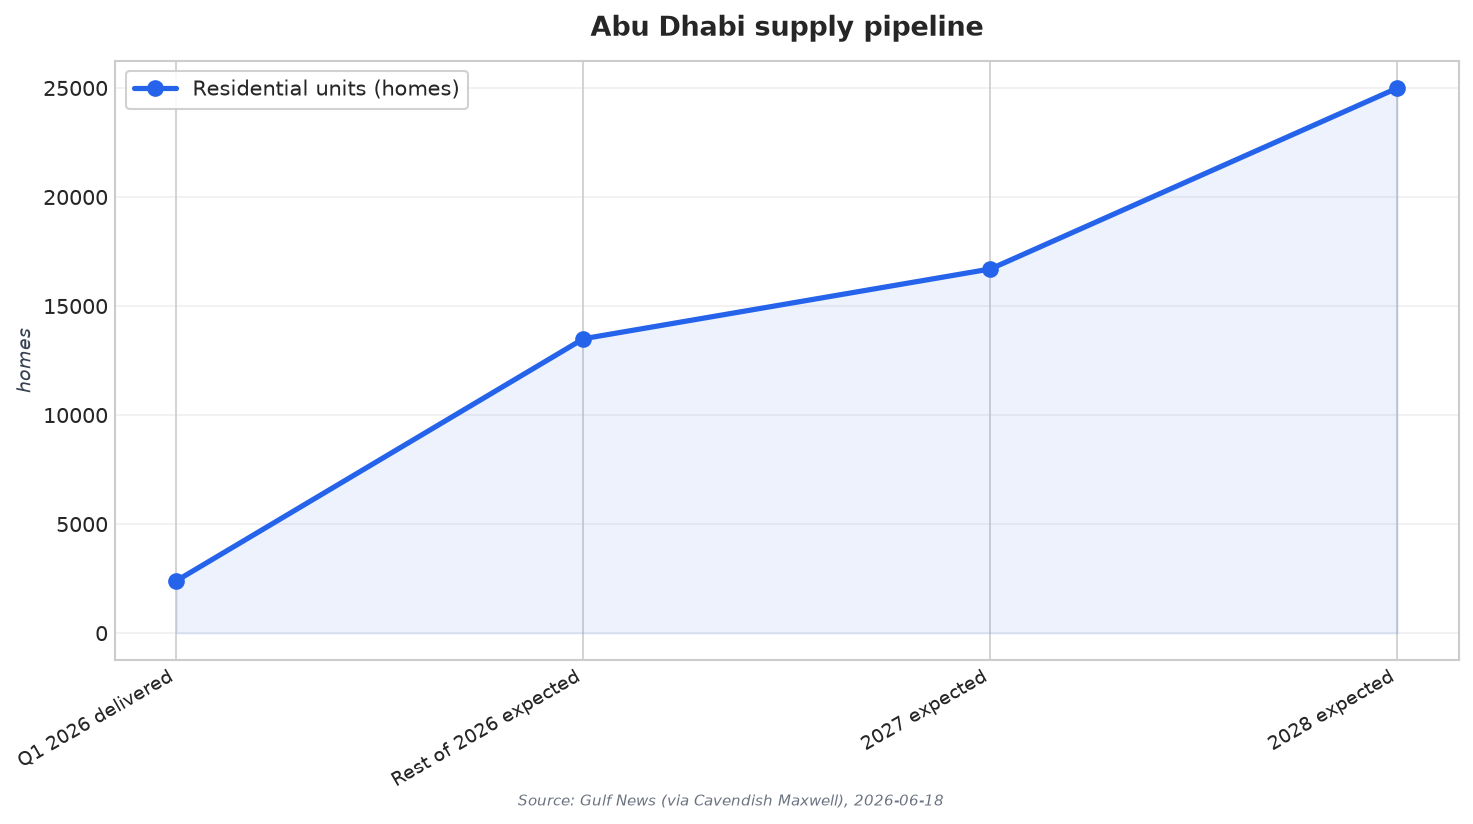
وبالنظر إلى 2027، تتحول وضوحية المعروض إلى أداة عملية لاتخاذ القرار أكثر من كونها مجرد حديث عام. فقد أفادت بيانات Cavendish Maxwell التي نقلتها Gulf News بأن نحو 2,400 وحدة سكنية جديدة تم تسليمها في أبوظبي خلال Q1 2026، ما رفع إجمالي المخزون السكني إلى 320,300 منزل. وتوقع المنظور نفسه تسليم 13,500 منزل إضافي خلال ما تبقى من 2026، تليها 16,700 في 2027 و25,000 في 2028، مع توقع وصول إجمالي المخزون إلى 373,100 منزل بحلول 2028. ورغم أن المشهد في الإمارات يتضمن تغيّرات في دبي خلال 2026، فقد وصفت أبوظبي بأنها لا تزال في مسار نمو، ولكن بوتيرة أبطأ بكثير، وذلك في نظرة Global Property Guide الصادرة في أكتوبر 2026.
إلى أي مدى هيمنت معاملات البيع على الخريطة في أبوظبي خلال 2026؟
كيف يبدو جدول تسليمات المنازل الجديدة في أبوظبي لعام 2027؟
ما المؤشرات التي تظهر أن المشترين باتوا أكثر انتقائية مع توسع المعروض؟
إلى أي حد يُعد الطلب في سوق العقارات السكنية في أبوظبي دولياً؟
ماذا حدث لنشاط إعادة البيع ولأسعار إعادة البيع في 2026؟