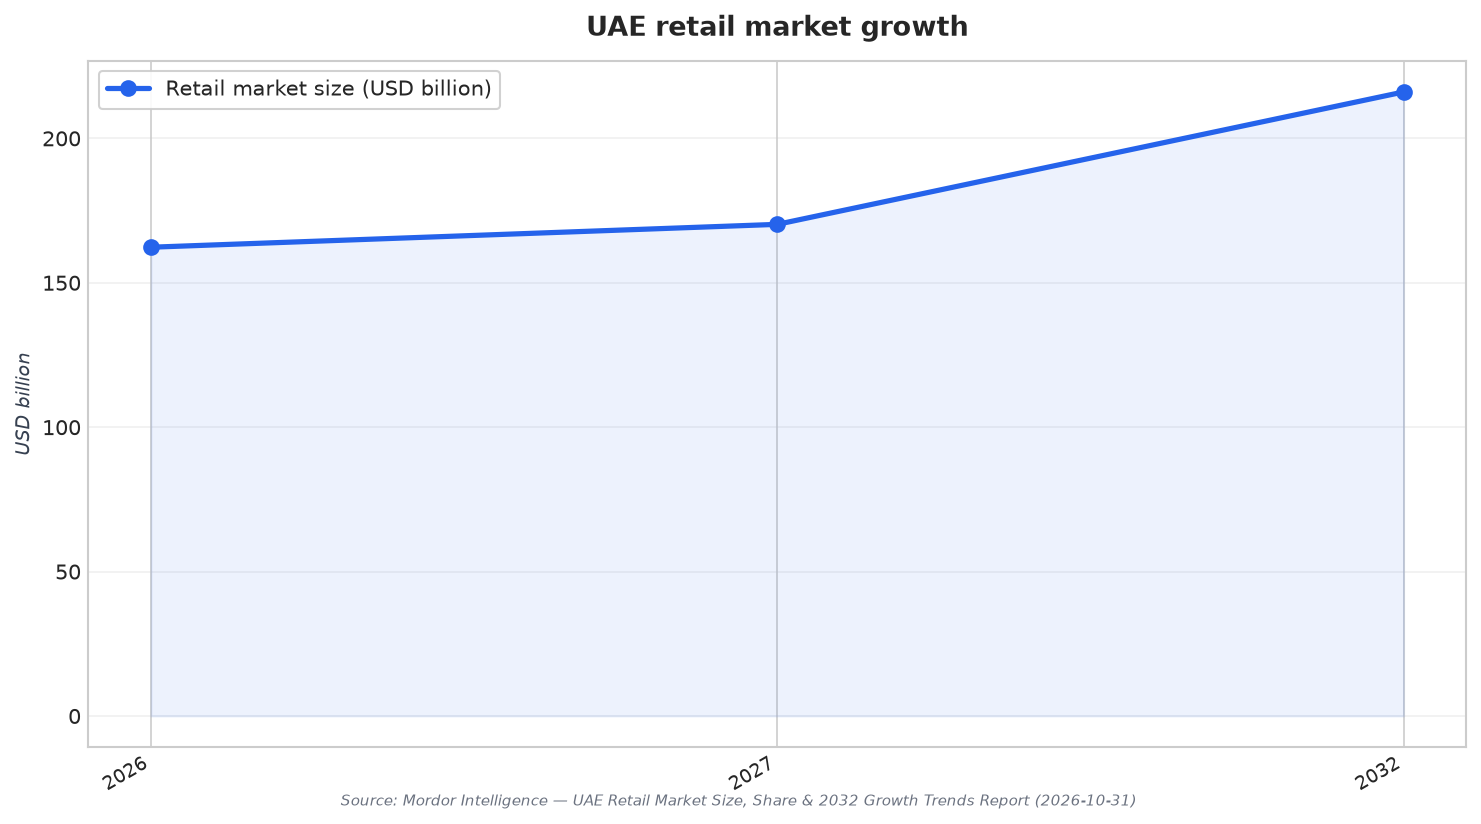
يقع نظام مراكز التسوق في أبوظبي ضمن اقتصاد تجزئة إماراتي تُقدّر Mordor Intelligence حجمه بـ USD 162.31 billion في 2026. ويقدّر التقرير نفسه نمو السوق من USD 170.23 billion في 2027 إلى USD 216.07 billion بحلول 2032، بمعدل نمو سنوي مركب 4.88% للفترة 2027–2032. وفي هذا السياق، تتميّز الإمارة أيضًا بحجمها الكبير. إذ يُظهر تجميع لإحصاءات مراكز التسوق في الإمارات باستخدام Smartscrapers وجود 766 مركز تسوق على مستوى الدولة في 2026، وتتصدّر أبوظبي القائمة بـ 268 مركزًا. وفي سوق مراكز التسوق في أبوظبي، تكتسب هذه الكثافة أهمية لأن الإقبال لا يرتبط فقط بذروات السياحة؛ بل يرتبط أيضًا بخدمة الطلب اليومي للسكان على كل شيء، من الاحتياجات الأساسية إلى المطاعم ووقت اللقاءات الاجتماعية.
تتزايد دوافع الإقبال على مراكز التسوق في الإمارات تعقيدًا وتعددًا. ويشير مصدر إحصاءات المراكز نفسه إلى أن 6 من كل 10 من سكان الإمارات يزورون مركز تسوق مرة واحدة على الأقل أسبوعيًا، وأن معظمهم ينفق بين AED 100 و AED 500 في الزيارة الواحدة. وتدعم هذه العادات نموذجًا تُقدَّم فيه المراكز كأماكن لتناول الطعام واللقاء الاجتماعي ومشاهدة الأفلام والهروب من الحر، وليس للتسوق فقط. وعلى المستوى الوطني، تفيد Mordor Intelligence بأن التجزئة داخل المتاجر استحوذت على 67.93% من حصة سوق التجزئة في الإمارات في 2026، في تذكير بأن المتاجر الفعلية لا تزال تمثّل النصيب الأكبر من النشاط رغم توقّع نمو التجارة الإلكترونية بمعدل نمو سنوي مركب 7.84% حتى 2032. وبالنسبة لأبوظبي، يعني ذلك توظيف التجارب والسهولة للحفاظ على وتيرة الزيارات مع ارتفاع الشراء الرقمي.
استراتيجية مزيج المستأجرين: الحجم، انتقائية الفخامة، ومرونة عقود الإيجار
تتأثر قرارات مزيج المستأجرين بكلٍ من حجم الوجهات الكبرى والتنسيق على مستوى المحافظ. ويُوصف Yas Mall بأنه أكبر مركز تسوق في أبوظبي بمساحة 2.5 million sq ft، ويضم نحو 370 متجرًا للتجزئة وسينما VOX بـ 20 شاشة، ما يجعله وجهة جاذبة تقودها التجربة. وعلى مستوى المحافظ، يشير تقرير Mordor Intelligence عن السلع الفاخرة في الإمارات إلى أنه في فبراير 2026 أتمّت Aldar Properties و Mubadala Investment Company مشروعًا مشتركًا بقيمة AED 10 billion لإنشاء منصة تجزئة موحّدة تشمل Yas Mall و The Galleria Luxury Collection. ويعرض التقرير هذه المنصة كوسيلة لتنسيق مزيج مستأجرين راقٍ ووضع مسارات أوضح لتخصيص مواقع المتاجر الرئيسية والفعاليات المؤقتة (pop-ups) وتفعيل الحملات عبر عدة مراكز، بما يعزّز تخطيط تقارب العلامات التجارية وجدولة الأنشطة الترويجية.
كما تؤثر ظروف التأجير في استراتيجية المزيج. وتشير JLL في تقرير Q2 2026 UAE Retail Market Dynamics إلى أن أبوظبي أظهرت متانة مع نمو سنوي 4.4% مدفوعًا بالعقود الجديدة والتجديدات، وتبرز اعتمادًا أقل على السياحة إلى جانب «أساسيات قوية». وتذكر JLL أيضًا أن المستأجرين المحتملين باتوا يطلبون بشكل متزايد مرونة أكبر في عقود الإيجار وحوافز تشغيلية لإدارة ضغوط التكاليف، مع قيام الملاك بتقديم هياكل صفقات مرنة وشروط مرتبطة بالأداء بشكل انتقائي. ويتقاطع هذا التحول مع توجه أكثر اعتمادًا على التجربة، كما تصفه MarkWide Research، إذ تشير إلى أن صيغ التجزئة التجريبية تضغط على هياكل الإيجار التقليدية مع انتقال حركة الزوار نحو العقارات التي تتمحور حول الترفيه، ما يدفع الملاك لإعادة التفاوض حول مزيج المستأجرين ومؤشرات مدة بقاء الزائر داخل المركز.
وترتبط الاستثمارات في التجزئة التجريبية أيضًا بالتموضع الفاخر وبناء الوجهات. وتذكر MarkWide Research أن زيارات السياح والطلب على التجزئة الفاخرة يدفعان توسعات المراكز العملاقة في دبي وأبوظبي، مع التشديد على التحول نحو العقارات التي يقودها الترفيه. وبالتوازي، يسلّط تقرير السلع الفاخرة الضوء على تطورات مثل المساحات التجارية قرب Louvre Abu Dhabi وافتتاح Baccarat Hotel حديثًا ضمن جهود تعزيز العرض الفاخر في أبوظبي. كما يشير إلى تسجيل معاملات عقارية بقيمة AED 25 billion في Q1 2025، في إطار زخم استثماري أوسع حول مشاريع الواجهات البحرية والمعالم الثقافية. وبالنسبة لملاك المراكز والمستأجرين، تتمثل الوصفة في الاستثمار فيما يمنح الزائر أسبابًا للبقاء مدة أطول—السينما والمطاعم والفعاليات المؤقتة (pop-ups) والتفعيلات المنسّقة—حتى تتحول أنماط الزيارة الأسبوعية إلى معدلات تحويل أعلى عبر مزيج مختار بعناية.
كم عدد مراكز التسوق في أبوظبي في 2026؟
ماذا تقول JLL عن أداء تأجير التجزئة في أبوظبي في Q2 2026؟
ما مؤشرات الاستثمار التي تشكّل سوق مراكز التسوق في أبوظبي الآن؟
كم مرة يزور سكان الإمارات مراكز التسوق، وكم ينفقون عادةً في الزيارة الواحدة؟
لماذا تركّز مراكز التسوق أكثر على صيغ تقودها التجربة والترفيه؟