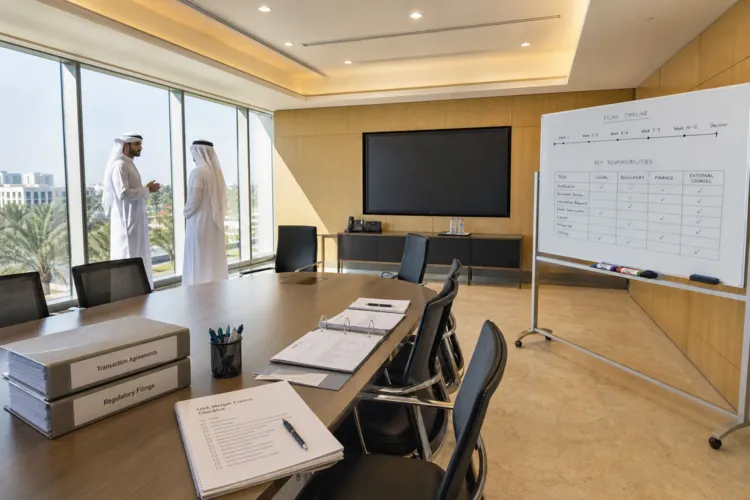

على فرق المالية في أبوظبي التعامل مع تعديلات ضريبة القيمة المضافة في الإمارات 2026 بوصفها تغييرًا تشغيليًا، لا مجرد تحديث في الأوراق. فقد تم إدخال التعديلات بموجب Federal Decree-Law No. (16) of 2025، الذي يعدّل Federal Decree-Law No. (8) of 2017 بشأن ضريبة القيمة المضافة، وتُطبّق اعتبارًا من 1 January 2026. وتشير عدة ملخصات للإصلاح إلى اتجاه امتثال واحد: تبسيط الإدارة في بعض الجوانب، وتشديد التطبيق في جوانب أخرى. عمليًا، يعني ذلك تركيزًا أكبر على سلامة مطالبات ضريبة المدخلات، وحدودًا زمنية أوضح لطلبات الاسترداد، وتوقعات أعلى بشأن كيفية تقييم الشركات لمورّديها ومعاملاتها.
أبرز تغيير مؤثر لدى كثير من متلقي السلع والخدمات هو تشدد التدقيق على ضريبة المدخلات. بات متوقعًا من الشركات تطبيق “مستوى معقول من التدقيق” على المعالجة الضريبية التي يعتمدها الموردون لضريبة القيمة المضافة، والتنبه للحالات التي قد يكون فيها المورد متورطًا في تهرب ضريبي. وإذا لم تقم الشركة بالاستفسار أو التحقق من المعالجة الضريبية في الحالات التي كان ينبغي فيها منطقيًا التشكيك بها، فقد يُرفض استرداد ضريبة المدخلات حتى لو تم احتساب الضريبة وسدادها للمورد. وتعرض بعض التحليلات هذا الأمر باعتباره التزامًا بالعناية الواجبة: لم يعد الاكتفاء بقبول فواتير ضريبة القيمة المضافة كما هي كافيًا. وبالنسبة للمشتريات ذات القيمة الأعلى، قد يترجم ذلك إلى التأكد من حالة تسجيل المورد في ضريبة القيمة المضافة، والتحقق من منطقية المعالجة الواردة في الفاتورة، وتوثيق خطوة التحقق.
المهل النهائية للاسترداد ونهاية الترحيل غير المحدود
إدارة الاستردادات هي مجال آخر ستحتاج فيه شركات أبوظبي إلى ضوابط أدق. فبموجب القواعد السابقة، كان يمكن ترحيل فائض ضريبة المدخلات غير المسترد إلى فترات ضريبية مستقبلية دون حد زمني، لكن اعتبارًا من 1 January 2026 لن يعود ذلك ممكنًا. إذ تُطبّق مهلة صارمة مدتها خمس سنوات للمطالبة بفائض ضريبة القيمة المضافة القابل للاسترداد من نهاية الفترة الضريبية ذات الصلة، وأي أرصدة تتجاوز تلك المدة ستنقضي وتصبح غير قابلة للاسترداد. وهذا يفرض متطلبًا عمليًا للتتبع: يجب على الشركات تتبع أرصدة ضريبة القيمة المضافة حسب الفترة الضريبية التي نشأت فيها، وضمان تقديم طلبات الاسترداد أو استخدام الأرصدة لمقاصة الالتزامات الضريبية قبل انتهاء مهلة السنوات الخمس. كما تشير الإرشادات إلى ضرورة إعطاء أولوية لمراجعة الأرصدة الدائنة التي نشأت في 2021، لأن هذه الأرصدة ستبدأ في الانقضاء خلال 2026 إذا لم يتم اتخاذ أي إجراء.
كما يمنح الإعفاء الانتقالي تاريخًا محددًا للتصرف بشأن الأرصدة الأقدم. وتذكر ملخصات التعديلات أن بإمكان الشركات تقديم طلبات استرداد لأرصدة ضريبة القيمة المضافة القديمة حتى 31 December 2026 قبل أن تنتهي صلاحيتها، وتُبرز الإرشادات هذا الموعد الانتقالي ضمن قوائم التحقق للاستعداد. والنصيحة العملية لمشغّلي أبوظبي هي استخراج سجلات ضريبة القيمة المضافة حسب الفترة الضريبية، وتحديد أرصدة الائتمان من 2020 أو 2021، وحساب موعد إغلاق نافذة السنوات الخمس لكل رصيد، ثم الاختيار بين تقديم طلب استرداد أو استخدام الرصيد لمقاصة الالتزامات الحالية. وتحذّر التحليلات أيضًا من أن طلبات الاسترداد في اللحظات الأخيرة قد تنطوي على مخاطر أعلى، لأن التقديم قرب الموعد النهائي قد يدفع إلى مراجعة أعمق مقارنة بملف مبكر مدعّم جيدًا.
وتعدّل التعديلات كذلك إجراءات الاحتساب العكسي من خلال إلغاء اشتراط إصدار فواتير ذاتية لمعاملات الاحتساب العكسي. وبدلًا من ذلك، ينبغي على الشركات الاحتفاظ بالفواتير الصادرة من الموردين ومستندات الاستيراد ذات الصلة كأدلة. ويُقدّم هذا التغيير على أنه تبسيط يقلل المستندات المكررة مع الحفاظ على شفافية التدقيق عبر السجلات المعتادة. وبالنسبة لشركات أبوظبي، فالدرس التشغيلي هو التوقف عن إصدار الفواتير الذاتية بحكم العادة، واعتماد نهج “حزمة إثباتات”: فاتورة المورد، ومستندات الاستيراد عند الاقتضاء، وأي عقود أو سجلات داعمة منصوص عليها في Executive Regulations. ومع تعزيز التحقق من الموردين، يساهم هذا الانضباط في التوثيق في دعم استرداد ضريبة المدخلات وتسريع الاستجابة إذا قامت Federal Tax Authority بالطعن في مطالبة مرتبطة بمعاملات أعلى مخاطرة.
متى تدخل تغييرات قانون ضريبة القيمة المضافة في الإمارات لعام 2026 حيز التنفيذ؟
كيف يتغير مستوى مخاطر استرداد ضريبة المدخلات لدى شركات أبوظبي؟
ما الموعد النهائي الجديد للمطالبة بأرصدة ضريبة القيمة المضافة القابلة للاسترداد؟
ما أول ما ينبغي على الشركات القيام به للاستعداد لتعديلات ضريبة القيمة المضافة في الإمارات 2026؟
ما الذي يتغير في آلية الاحتساب العكسي بدءًا من 2026؟