
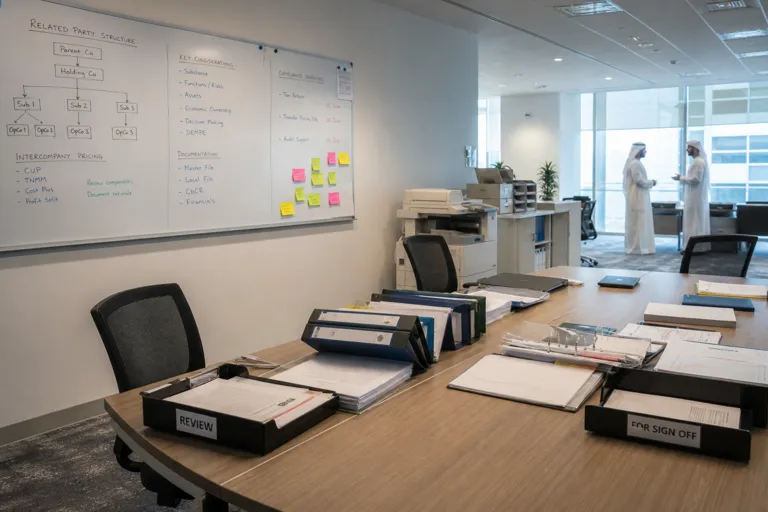
يتعلق تسعير التحويل في الإمارات بالأسعار المستخدمة في المعاملات بين الأطراف ذات العلاقة أو الأشخاص المرتبطين ضمن المجموعة نفسها. وفي إطار ضريبة الشركات، تكمن المخاطر في أن تسعير المعاملات داخل المجموعة قد لا يعكس ظروف السوق، ما قد يؤدي إلى تحويل الأرباح والتأثير في الدخل الخاضع للضريبة. لذلك يتوقع قانون ضريبة الشركات في الإمارات وإرشادات الهيئة الاتحادية للضرائب (FTA) أن تتم معاملات الأطراف ذات العلاقة وفق مبدأ التعامل بالمثل (arm’s length principle)، بما في ذلك المعاملات داخل الدولة، مثل المعاملات بين شركة في البر الرئيسي وشركة تابعة في المنطقة الحرة. ومنذ تطبيق ضريبة الشركات في يونيو 2023، ارتفع مستوى التدقيق وأصبحت متطلبات التوثيق عملية وليست نظرية.
بالنسبة لمجموعات أبوظبي، يتمثل التحدي الأكبر في الجاهزية الدائمة عندما تطلب الهيئة الاتحادية للضرائب. فالمادة 55 من قانون ضريبة الشركات في الإمارات تمنح (FTA) الحق في طلب وثائق تسعير التحويل في أي وقت، ولديك 30 يوماً لتقديمها. وتُعامل هذه المهلة على أنها ملزمة وتبدأ من تاريخ إرسال الطلب. وأفضل طريقة لإدارة ذلك هي التعامل مع التوثيق كملف امتثال دائم، لا كسباق في نهاية السنة. وعملياً، يعني ذلك إبقاء اتفاقيات التعاملات بين الشركات التابعة، وسرد المعاملات، والمستندات الداعمة لقرارات التسعير محدّثة باستمرار.
مستويات التوثيق والحدود وما الذي يتضمنه كل ملف
تعتمد الإمارات نهجاً من ثلاث مستويات يربط ما يجب عليك إعداده بحدود الإيرادات وقيم المعاملات. المستوى الأول هو نموذج إفصاح تسعير التحويل، ويُطلب عادةً عند وجود معاملات مع أطراف ذات علاقة، ويُقدَّم مع الإقرار السنوي لضريبة الشركات المستحق بعد تسعة أشهر من نهاية السنة المالية. وتشير الحدود المذكورة في الإرشادات إلى: إجمالي معاملات الأطراف ذات العلاقة بما يزيد على AED 40 million، أو أي فئة منفردة (سلع، خدمات، تمويل، ملكية فكرية) بما يزيد على AED 4 million، ومدفوعات الأشخاص المرتبطين بما يزيد على AED 500,000. المستوى الثاني هو الملف الرئيسي (Master File) والملف المحلي (Local File) بموجب القرار الوزاري رقم 97 لسنة 2023، ويُطلبان إذا كنت ضمن مجموعة متعددة الجنسيات بإيرادات مجمعة مقدارها AED 3.15 billion أو أكثر، أو إذا كانت إيراداتك داخل الإمارات AED 200 million أو أكثر. وإذا كانت مجموعتك تعمل داخل الإمارات فقط دون كيانات أجنبية، فيمكن الاستغناء عن الملف الرئيسي، لكن يبقى الملف المحلي مطلوباً عندما تتجاوز إيرادات الإمارات AED 200 million.
الملف المحلي يكون خاصاً بالكيان ومصمماً للدفاع عن المعاملات الخاضعة للسيطرة الخاصة بالشخص الخاضع للضريبة في الإمارات. ويتضمن عادةً تحليلاً وظيفياً للوظائف المؤداة والأصول المستخدمة والمخاطر المتحملة، ووصفاً لكل معاملة خاضعة للسيطرة، ومنهجية تسعير التحويل المطبقة، وتحليل المقارنة (benchmarking)، والنتائج. أما الملف الرئيسي فيوفر للهيئة الاتحادية للضرائب نظرة شاملة عالية المستوى على عمليات المجموعة عالمياً وسلسلة القيمة وسياسات تسعير التحويل والتوزيع العالمي للدخل والنشاط الاقتصادي، بما يشمل عناصر مثل الهيكل التنظيمي والأصول غير الملموسة الرئيسية وتمويل المجموعة. وبصورة منفصلة، يسري المستوى الثالث وهو التقارير القطرية (CbCR) على الشركات متعددة الجنسيات الكبرى ذات الإيرادات المجمعة التي تتجاوز AED 3.15 billion، ويستحق التقرير خلال 12 شهراً من نهاية السنة المالية. وتندرج هذه الالتزامات ضمن ما تسميه فرق كثيرة قواعد تسعير التحويل في الإمارات، لكن التحدي العملي هو الاستعداد لتقديم دعم قوي خلال 30 يوماً.
تزداد مخاطر الأطراف ذات العلاقة حدةً عندما تكون صفة المنطقة الحرة طرفاً في المعادلة، لأن تسعير التحويل لا يتعلق بحساب الضريبة فقط، بل أيضاً بحماية نتائج الشخص المؤهل في المنطقة الحرة (QFZP). وتشير مصادر إلى أنه بالنسبة لكيان في البر الرئيسي لديه إشكالات في تسعير التحويل، يمكن لـ (FTA) تعديل الدخل وفرض ضريبة بنسبة 9% على التعديل، وإضافة غرامة بنسبة 15%، واحتساب فائدة سنوية بنسبة 14%. أما بالنسبة لـ (QFZP)، فقد تشمل العواقب فقدان صفة (QFZP) بالكامل، ودفع ضريبة 9% على جميع الدخل (وليس فقط المبلغ محل النزاع)، مع كون فقدان الصفة لمدة خمس سنوات وبأثر رجعي. ويعرض أحد السيناريوهات مثالاً لكيان في DIFC لديه AED 50 million من الدخل المؤهل يفقد صفة (QFZP)، ما يعني ضريبة مقدارها AED 4.5 million سنوياً على مدى خمس سنوات، إضافة إلى الغرامات والفوائد، مع وصف إجمالي التعرض بأنه يتجاوز AED 22 million. وحتى الرسوم الدورية الأصغر قد تشعل نزاعات، مثل رسوم الإدارة (على سبيل المثال، AED 500,000 سنوياً) التي لا تتوافر لها مستندات ملف محلي ودعم المقارنة، حيث قد تُرفض الخصومات ويتم تعديل الدخل الخاضع للضريبة إلى الأعلى.
متى يمكن للهيئة الاتحادية للضرائب طلب مستندات تسعير التحويل، وما سرعة الاستجابة المطلوبة؟
ما الحدود التي قد تستدعي تقديم نموذج إفصاح تسعير التحويل في الإمارات؟
متى يصبح الملف الرئيسي والملف المحلي مطلوبين ضمن ضريبة الشركات في الإمارات؟
كيف تؤثر قواعد تسعير التحويل في الإمارات على كيانات المناطق الحرة وعلى صفة (QFZP)؟
ما الذي يتضمنه الملف المحلي لمعاملات الأطراف ذات العلاقة؟