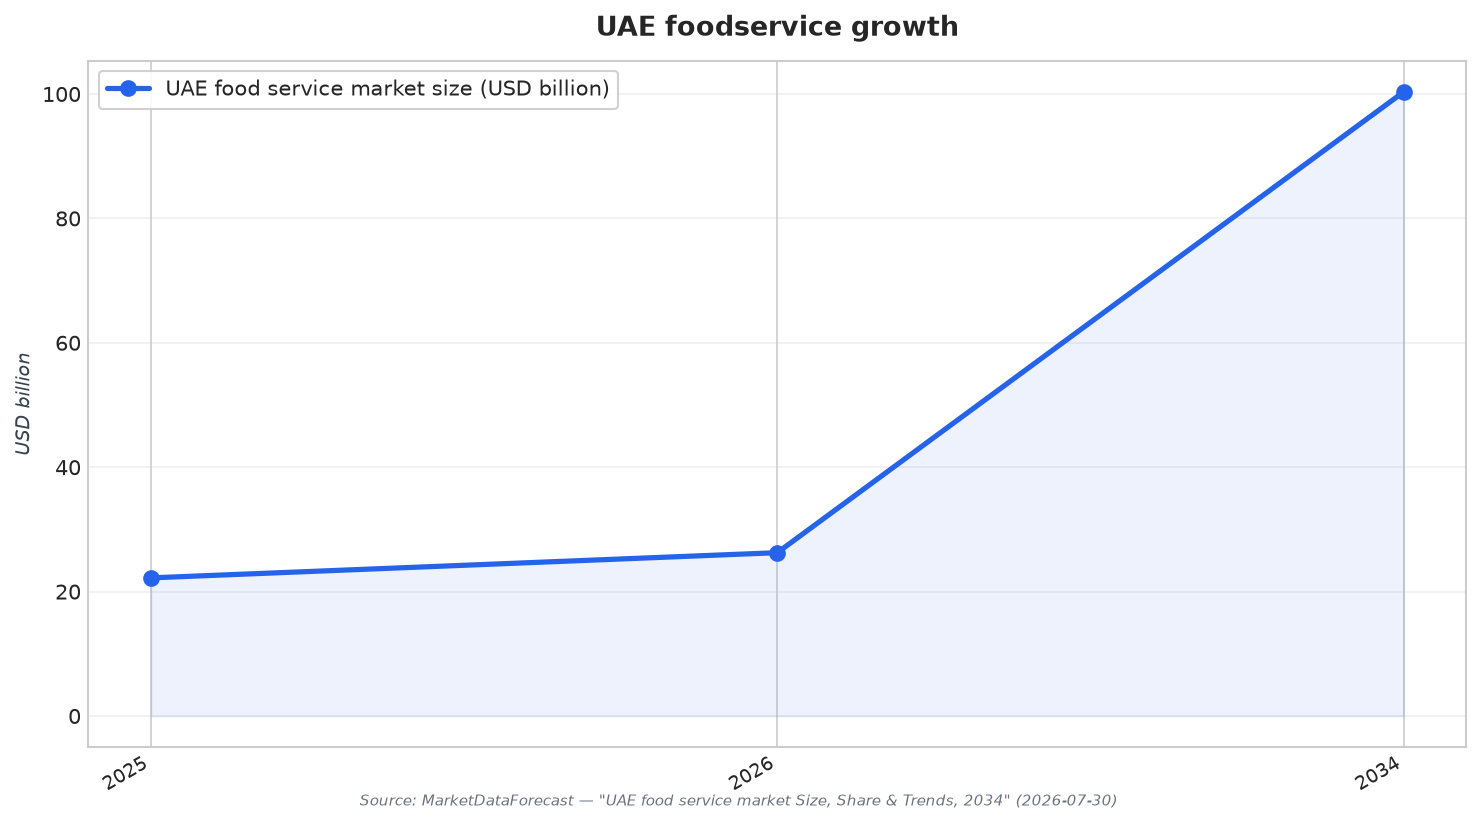
يقع اهتمام المشغلين بالمطاعم وتجارب الطعام الراقية في أبوظبي ضمن قصة نمو على مستوى دولة الإمارات، حيث يُشار إلى دبي وأبوظبي مراراً باعتبارهما محركي الطلب الرئيسيين في الدولة. يقدّر أحد التوقعات قيمة سوق خدمات الطعام في الإمارات عند USD 22.21 billion في 2025، ويقدّرها عند USD 26.26 billion في 2026، ويتوقع وصولها إلى USD 100.33 billion بحلول 2034، ما يشير إلى معدل نمو سنوي مركب (CAGR) قدره 18.24% للفترة 2026–2034. فيما يضع تقدير آخر سوق خدمات الطعام في الإمارات عند USD 18.60 billion في 2025 ويتوقع USD 56.09 billion بحلول 2034 بمعدل نمو سنوي مركب 11.71% للفترة 2026–2034. هذه النطاقات ليست أرقاماً خاصة بأبوظبي وحدها، لكنها ترسم خلفية التوسع للمشغلين الذين يقيّمون Abu Dhabi restaurant industry market.
يرتبط الطلب في أبوظبي مراراً ببرامج السياحة، وتغذية الشركات (corporate dining)، والمطاعم التابعة للفنادق، فيما يستفيد سوق الإمارات الأوسع أيضاً من حجم السكان وتدفقات الزوار. ويقدّر Federal Competitiveness and Statistics Centre عدد سكان الإمارات عند 10.23 million نسمة في 2024، مع مساهمة المقيمين الأجانب في زيادة الطلب على المطابخ متعددة الثقافات. وتُعد السياحة عاملاً مسرّعاً كذلك؛ إذ سجّلت دبي أكثر من 17.15 million زائر دولي في 2024، وهو ما تصفه المصادر بأنه يعزّز الطلب على خدمات الطعام في مختلف أنحاء الدولة. ولا تزال خدمات الطعام داخل المراكز التجارية ركناً هيكلياً: فاعتباراً من 2022 كان هناك أكثر من 65 مركزاً تجارياً في دبي و15 في أبوظبي، ما يدعم تدفقاً ثابتاً للزوار لكلٍ من المفاهيم الفاخرة والخيارات اليومية الأكثر تكراراً.
تفضيلات المستهلكين تنقسم بين الراحة والتجارب
يدفع سلوك المستهلكين في الإمارات المشغلين في اتجاهين في الوقت نفسه. فمن جهة، تتصدر مطاعم الخدمة السريعة (QSR) تفضيل الصيغ التشغيلية بفضل الأسعار المناسبة والسرعة، مع دعم النمو عبر وجبات القيمة (value meals)، وتطوير مسارات الطلب من السيارة (drive-thru)، واتساع نطاق التوصيل. وتفيد Mordor Intelligence بأن سوق QSR في الإمارات ينمو بمعدل سنوي مركب 19.55% حتى 2031، مدفوعاً بالتحول الرقمي وتبدّل التفضيلات، بما في ذلك تخصيص القائمة، والبدائل الصحية، والنكهات الإقليمية. ومن جهة أخرى، تظل تجربة الجلوس داخل المطعم قناة مهيمنة في الإمارات بفضل ثقافة المقاهي، وبنية الضيافة الراقية، وتجارب الطعام القائمة على الإحساس بالمكان، خصوصاً في الوجهات المرتبطة بالفنادق والمناطق البحرية والمراكز التجارية.
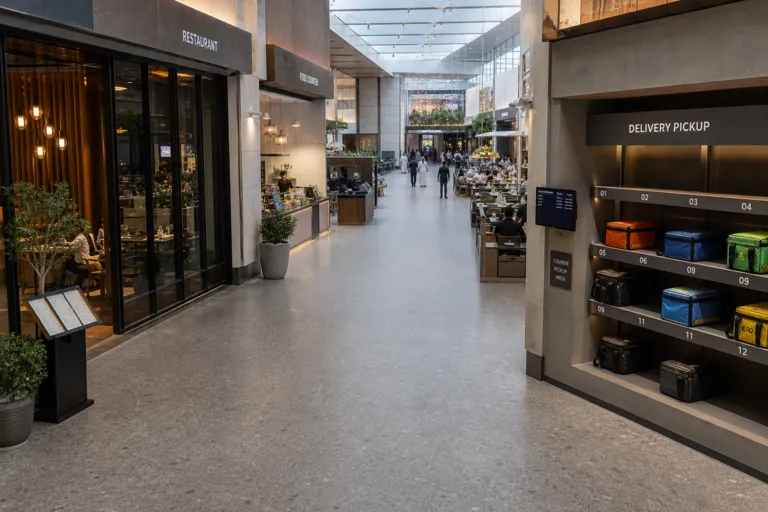
كما يغيّر الطلب الرقمي معنى “التوسع” بالنسبة لمشغلي أبوظبي وحاملي الامتياز. وتشير المصادر إلى صعود المطابخ السحابية (cloud kitchens) والنماذج الهجينة التي تمزج بين المطاعم التقليدية وطاقة تشغيلية من نوع المطابخ الشبحية (ghost-kitchen)، وأحياناً عبر تحويل صالات الجلوس إلى مساحات مطابخ أكبر. ويلفت أحد التقارير إلى أن ارتفاع تكاليف الإيجارات في المواقع الرئيسية خلال 2024 دفع بعض المشغلين إلى تحويل جزء من المساحة من مناطق الجلوس إلى المطابخ، بما يعكس تغيّر التفضيلات ونمو الطلب على التوصيل. ويذكر تقرير آخر أنه في April 2024 أطلقت Careem خدمتي Careem Food وCareem Pay في أبوظبي، ما وسّع الوصول إلى طلب الوجبات بسهولة. وهذا يجعل الإنتاج المُحسّن للتوصيل مساراً عملياً لاختبار مطابخ جديدة بكثافة رأسمالية أقل مقارنة بافتتاح مطعم جلوس كامل.
أما على صعيد فرص الامتياز (franchise)، فتستفيد أبوظبي من كونها إحدى المدينتين اللتين تهيمنان على نشاط خدمات الطعام في الإمارات، إلى جانب دبي، بفضل السياح والمهنيين الوافدين والضيافة الفاخرة وارتفاع القدرة على الإنفاق. كما تُعد مطاعم الخدمة الكاملة ساحة رئيسية لمنافسة الامتيازات: إذ تُقدَّر قيمة سوق مطاعم الخدمة الكاملة في الإمارات عند USD 11.26 billion في 2026، ومن المتوقع أن تصل إلى USD 25.97 billion بحلول 2031 بمعدل نمو سنوي مركب 18.19%، ضمن مشهد تنافسي مُجزّأ يضم سلاسل دولية ولاعبين إقليميين ومشاريع محلية مستقلة. ومع ذلك، تبقى اقتصاديات الوحدة (unit economics) حاسمة. وتحذّر مصادر متعددة من أن تكاليف العمالة والمرافق والإيجارات المرتفعة في دبي وأبوظبي قد تكون باهظة، لذا غالباً ما يتطلب التخطيط للامتياز مزيج قنوات واضحاً بين الجلوس داخل المطعم والطلبات الخارجية (takeaway) والتوصيل.
ما هي توقعات النمو حول Abu Dhabi restaurant industry market ضمن سياق الإمارات؟
ما اتجاهات المستهلكين التي تشكّل صيغ المطاعم في أبوظبي؟
لماذا يعيد المشغلون تصميم مساحة المطعم والمطابخ؟
ما الذي يدعم توسع الامتياز في أبوظبي مقارنة بإمارات أخرى؟