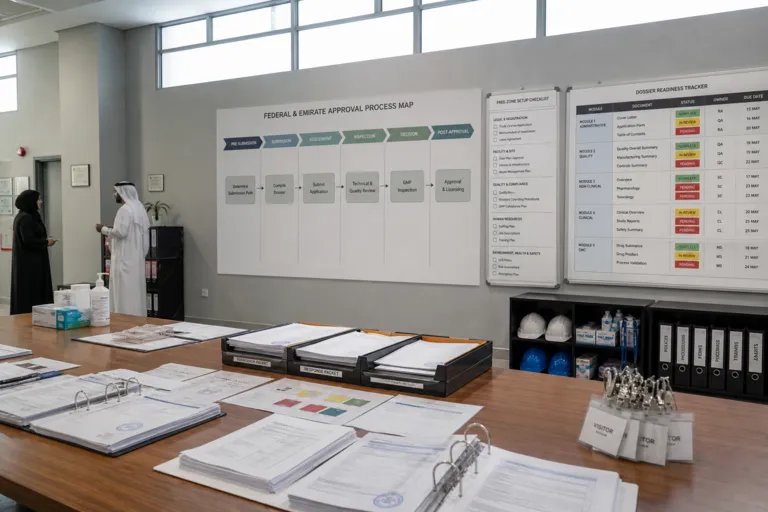
تبدأ عملية التخطيط لإنتاج الأدوية في أبوظبي من بوابة التنظيم وإتاحة الوصول إلى السوق. وتشير المصادر إلى بيئة صارمة تشمل موافقات وزارة الصحة، وقوانين الوكالة المحلية المرتبطة بتسجيل الأدوية، ومتطلبات شهادات الجودة، إلى جانب ضرورة الالتزام بمعايير GMP. وعلى مستوى دولة الإمارات، تشرف جهات تضم Emirates Drug Establishment ووزارة الصحة ووقاية المجتمع على التنظيم، بينما تسهم جهات على مستوى الإمارة مثل Abu Dhabi Department of Health أيضاً في تشكيل شروط الوصول والرقابة. وقد يضيف هذا الهيكل متعدد المستويات أعباء امتثال إضافية، ويطيل جداول تسجيل المنتجات، ويرفع ضغوط التكاليف التشغيلية، وهو ما يمثل تحدياً خاصاً للشركات الأصغر والوافدين الجدد.
كما أن الدعم السياسي يعد سمة أساسية في جدوى الاستثمار. وتُذكر المناطق الحرة، بما في ذلك Khalifa Industrial Zone Abu Dhabi، على أنها تقدم حوافز ضريبية وأنظمة ملائمة للأعمال وبنية تحتية عالمية المستوى تستهدف جذب المصنعين العالميين. وبشكل منفصل، توصف وزارة الصناعة والتكنولوجيا المتقدمة بأنها تطبق برامج حوافز مثل الإعفاءات الضريبية ومنح التصنيع ومسارات ترخيص مسرّعة داخل المناطق الحرة، بما في ذلك Khalifa Industrial Zone Abu Dhabi. كما يُشار إلى Operation 300bn على أنه يعطي أولوية لتصنيع الأدوية عبر حوافز للأراضي الصناعية، وتسريع تسجيل MOHAP، ومزايا المشتريات ضمن In-Country Value. وبالنسبة لفرق المشاريع، تكون هذه الحوافز أكثر تأثيراً عندما تُربط مباشرةً بمتطلبات الترخيص واختيار الموقع وقرارات محفظة المنتجات بما يتيح الوصول سريعاً إلى المشترين.
مسارات التوزيع واستراتيجيات دخول السوق في أبوظبي
يجب أن تراعي استراتيجية التوزيع سوقاً توصف بأنها تهيمن عليها شركات توزيع راسخة وعدد محدود من المصنعين المحليين. وقد يجعل ذلك دخول قنوات التوزيع بنفس أهمية إنشاء المصنع. وتشير المصادر أيضاً إلى أن اختيار المنطقة الصناعية هو قرار يخص التوزيع وليس قراراً عقارياً فحسب، لأن الاتصال اللوجستي وجاهزية سلسلة التبريد قد يحددان فئات المنتجات الممكن توسيعها عملياً. ويُذكر KEZAD في أبوظبي على وجه التحديد بوصفه مركزاً للدواء الحيوي ولوجستيات سلسلة التبريد، بينما تشمل المراكز الأخرى في الإمارات Dubai Science Park لأبحاث وتطوير علوم الحياة والمناطق الصناعية في Ras Al Khaimah للتصنيع بكميات كبيرة (bulk formulation). عملياً، تركز كثير من أساليب دخول السوق على الشراكات والتوطين لتعزيز المصداقية لدى المشترين.
يوفر زخم الإنتاج المحلي سياقاً يساعد في تخطيط القنوات وتقدير طلب المورّدين. وتذكر إحدى المصادر أن الإمارات تضم الآن أكثر من 35 مصنعاً للأدوية تعمل على مستوى الدولة، بما يعكس توسع التصنيع المحلي عبر أنواع متعددة من المنتجات. وتذكر مصدر آخر أن الإمارات شهدت تأسيس أكثر من 60 شركة أدوية جديدة خلال العامين الماضيين، ويُعزى ذلك إلى أطر تنظيمية داعمة وحوافز استثمارية. وعلى مستوى أبوظبي، يشير مصدر منفصل إلى استثمار بقيمة AED 10B يهدف إلى مضاعفة التصنيع إلى AED 172B، ورفع الصادرات غير النفطية بنسبة 148% إلى AED 178.8B، وخلق 13,600 وظيفة بحلول 2031. ويمكن لهذه المؤشرات أن تؤثر على احتياجات المشتريات والتغليف وخدمات سلسلة التبريد والتوظيف الفني عبر سلسلة الإمداد.
بالنسبة للمورّدين، غالباً ما تنشأ أوضح الفرص من عبء الامتثال وخيارات محفظة المنتجات. وتشمل أعمال دخول السوق الموصوفة في أبوظبي إعداد خريطة لتراخيص التصنيع وتسجيلات المنتجات وشهادات GMP، إلى جانب مواءمة خطط القوى العاملة مع متطلبات In-Country Value لتعظيم التوظيف والمشتريات المحلية. كما تسلط الضوء على اختيار الأدوية الأساسية ذات حجم الاستيراد المرتفع ونقص الإمداد الدوري كمرشحين للإنتاج المحلي، وهو ما قد يحقق زخماً أسرع في السوق إذا جرى تأمين المشترين. ولا يزال التصنيع التعاقدي ذا صلة أيضاً، إذ توصف دبي وأبوظبي بأنهما مركزان رئيسيان لشركات الأدوية والمصنّعين المتعاقدين، مدعومين بمبادرات مدعومة حكومياً مثل “Make it in the Emirates” وOperation 300bn.
ما الحوافز الأكثر أهمية عند تقييم سوق تصنيع الأدوية في أبوظبي؟
من هم المنظمون الذين يؤثرون في إتاحة الوصول لتصنيع الأدوية وتوزيعها في الإمارات؟
ماذا تقول المصادر عن حجم التصنيع وتأسيس الشركات الجديدة في الإمارات؟
ما أهداف الاستثمار الخاصة بأبوظبي المذكورة للتصنيع والوظائف؟
أين تقع المراكز الرئيسية في الإمارات المذكورة لنشاط قطاع الأدوية ودعم الخدمات اللوجستية؟