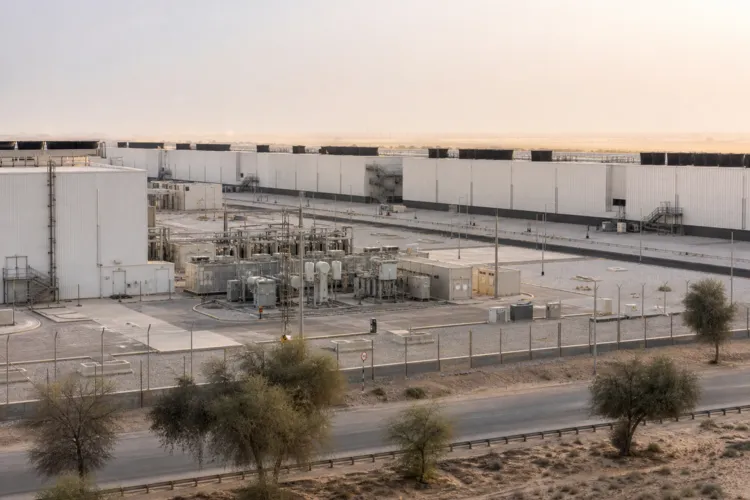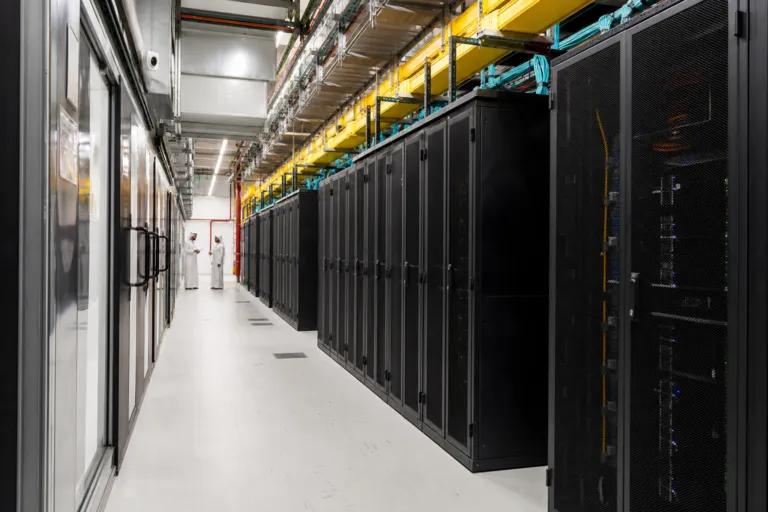
تقع أبوظبي في قلب طفرة مراكز البيانات في الإمارات، إذ يوسّع المشغلون قدراتهم لتلبية متطلبات السحابة السيادية وأحمال عمل الذكاء الاصطناعي التي تحتاج إلى كثافة حوسبة عالية وتسليم سريع. يتركّز التطوير في أبوظبي ودبي، وتزداد شركات الاستشارات تصنيفاً للقطبين بوصفهما أسواق «الموجة التالية» البارزة أكثر من كونهما مواقع ثانوية. تجاوزت السعة العاملة في الإمارات 376 MW في 2025، بعدما تسابق المشغلون لتأمين الطاقة والأراضي وأحمال العمل الحكومية قبل توسعات 2026. وتشير تقديرات القطاع أيضاً إلى أن إجمالي سعة تقنية المعلومات المركّبة عبر دبي وأبوظبي والإمارات الشمالية يزيد على 500 MW اعتباراً من 2026.
تُشكّل إعلانات الهايبرسكيل الطريقة التي ينظر بها مشترون الشركات ومستأجرو الاستضافة المشتركة إلى سوق مراكز البيانات في أبوظبي. أعلنت Microsoft وG42 التي تتخذ من أبوظبي مقراً عن توسعة قدرها 200 MW في سعة مراكز البيانات بالإمارات عبر شركة Khazna Data Centers التابعة لـG42، مع توقع بدء العمليات بحلول نهاية 2026. وفي مشروع منفصل، يستهدف Stargate UAE سعة حوسبة للذكاء الاصطناعي تبلغ 1 GW في أبوظبي، مع مرحلة أولى بقدرة 200 MW وفق جدول زمني مُسرّع باتجاه التسليم في 2026. ويُوصف هذا الإطلاق الأولي بأنه سيضم نحو 100,000 من رقائق NVIDIA Grace Blackwell GB300، ما يشير إلى متطلبات كثافة طاقة متخصصة وحاجة إلى تبريد سائل مُصمَّم خصيصاً.
Power Supply and Cooling: The Real Constraints Behind AI Capacity
أصبح تخطيط الطاقة اليوم عنق الزجاجة الكامن خلف كل ميغاواط جديد من سعة الذكاء الاصطناعي. وصلت محطة براكة للطاقة النووية إلى كامل طاقتها البالغة 5.6 GW في 2024، ووفقاً لحسابات المصدر فإنها توفّر قرابة 25% من كهرباء الإمارات، لكنها «لا تستطيع زيادة الإنتاج بالسرعة الكافية» عندما ترتفع طلبات مزارع الخوادم بشكل مفاجئ. ويذكر المصدر نفسه أن مراكز البيانات في الإمارات استهلكت تقديراً بين 8–10 TWh في 2024، مع توقعات تشير إلى 15–20 TWh بحلول 2026 مع تنفيذ النشر على مراحل وتوسّع مشغلين إضافيين في السعة. ويضيف المناخ القاسي قيداً آخر: فدرجات الحرارة الصيفية التي تتجاوز 45°C تدفع المشغلين للاستثمار في التبريد المركزي على مستوى المناطق، والتبريد التبخيري، والتبريد السائل كعامل تميّز يرتبط بتكلفة التشغيل وتوقعات الاستدامة.
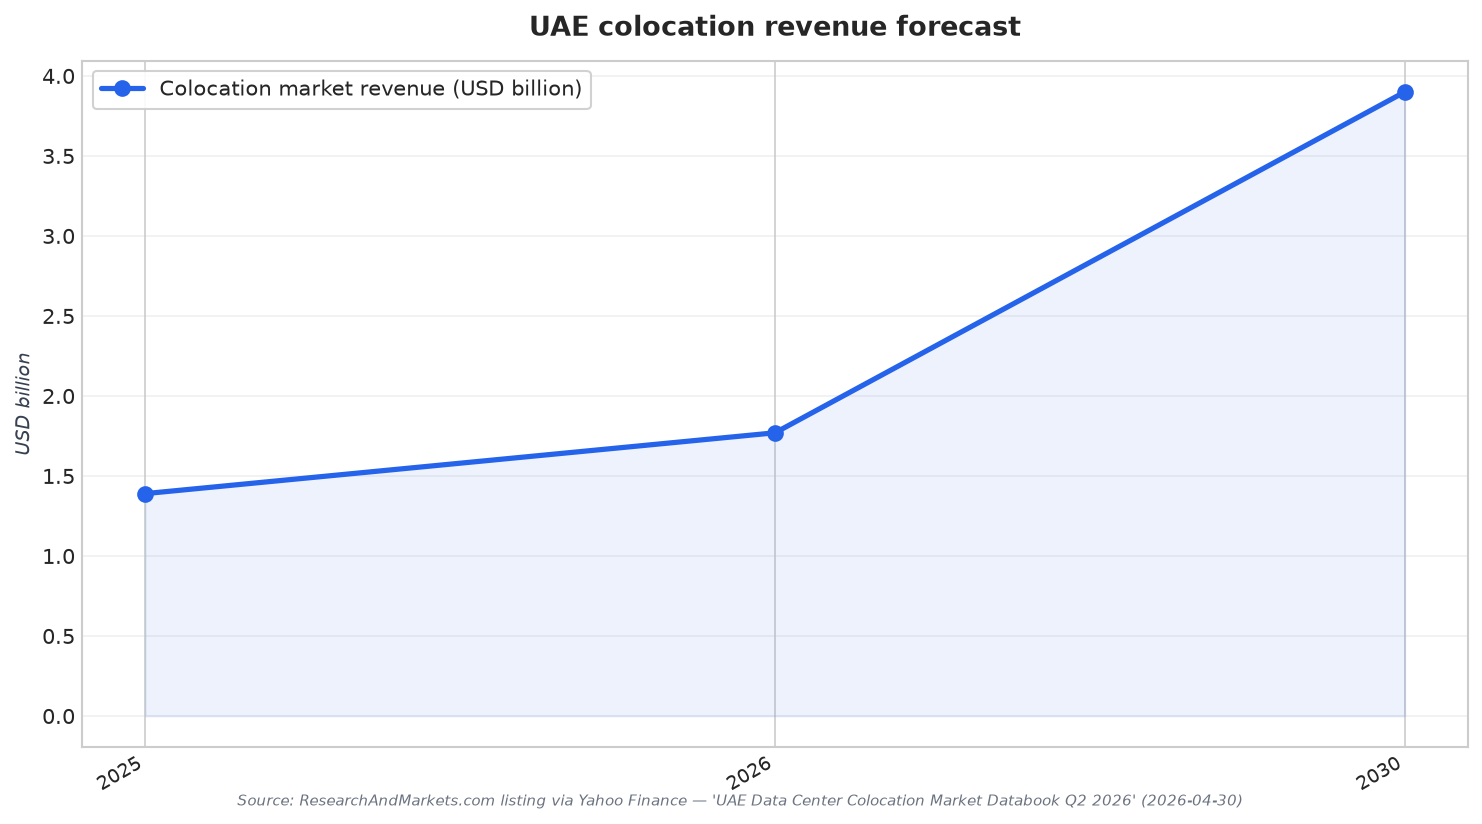
يتصاعد الطلب على الاستضافة المشتركة بالتوازي مع توسعات الهايبرسكيل، لا سيما مع توجه الشركات إلى بنى هجينة ومتعددة السُحُب ومع اتساع أحمال عمل الذكاء الاصطناعي وGPU. ومن المتوقع أن ينمو سوق الاستضافة المشتركة في الإمارات من نحو $1.39 مليار في 2025 إلى قرابة $3.90 مليار بحلول نهاية 2030، بمعدل نمو سنوي مركب 21.7% من 2026 إلى 2030. وتتوقع مجموعة بيانات أخرى معدل نمو سنوي 27.5% ليصل إلى $1.77 مليار بحلول 2026، بعد معدل نمو سنوي مركب 24.1% خلال 2021–2025. وفي الوقت نفسه، يقدّر مصدر صناعي منفصل إيرادات الاستضافة المشتركة في الإمارات بنحو $1.5–$2 مليار سنوياً اعتباراً من 2026، ما يؤكد أن أساليب التتبع المختلفة تشير إلى توسّع سريع لا إلى سوق راكدة.
كما تهمّ محدودية المعروض وتوقيت البناء المشترين الذين يسعون لتأمين المساحات. أفاد أحد المصادر بأن نسبة الإشغال بلغت 98.7% في 2025، ما يشير إلى توافر محدود حتى قبل دخول موجة الهايبرسكيل التالية إلى الخدمة. تجاوزت Khazna سعة عاملة قدرها 300 MW بحلول نهاية 2023 وتستهدف 850 MW بحلول 2029 عبر مشاريع في أبوظبي ودبي وعجمان. ويذكر المصدر نفسه أن مبادرات Microsoft-G42 وdu ستضيف نحو 250–300 MW بحلول 2027، مع التحذير أيضاً من أن افتتاحات هايبرسكيل متزامنة في 2026–2027 قد تدفع السوق مؤقتاً نحو فائض في المعروض إذا تأخرت هجرات الشركات إلى السحابة عن توقعات السياسات. وبالنسبة للعملاء، يخلق هذا المزيج نافذة تصبح فيها اتفاقيات التأجير المسبق ويقينية توافر الطاقة وقدرات التبريد معايير حاسمة في الاختيار.
ما سرعة نمو إيرادات الاستضافة المشتركة في الإمارات المتوقع حتى 2030؟
ما إضافات سعة الهايبرسكيل المرتبطة بالشراكات التي تتخذ من أبوظبي مقراً؟
ماذا تقول المصادر عن قيود الطاقة لمراكز بيانات الذكاء الاصطناعي في الإمارات؟
لماذا أصبحت تقنيات التبريد عامل تميّز في مرافق أبوظبي ودبي؟
ما الذي يشكّل الطلب في سوق مراكز البيانات في أبوظبي تحديداً؟